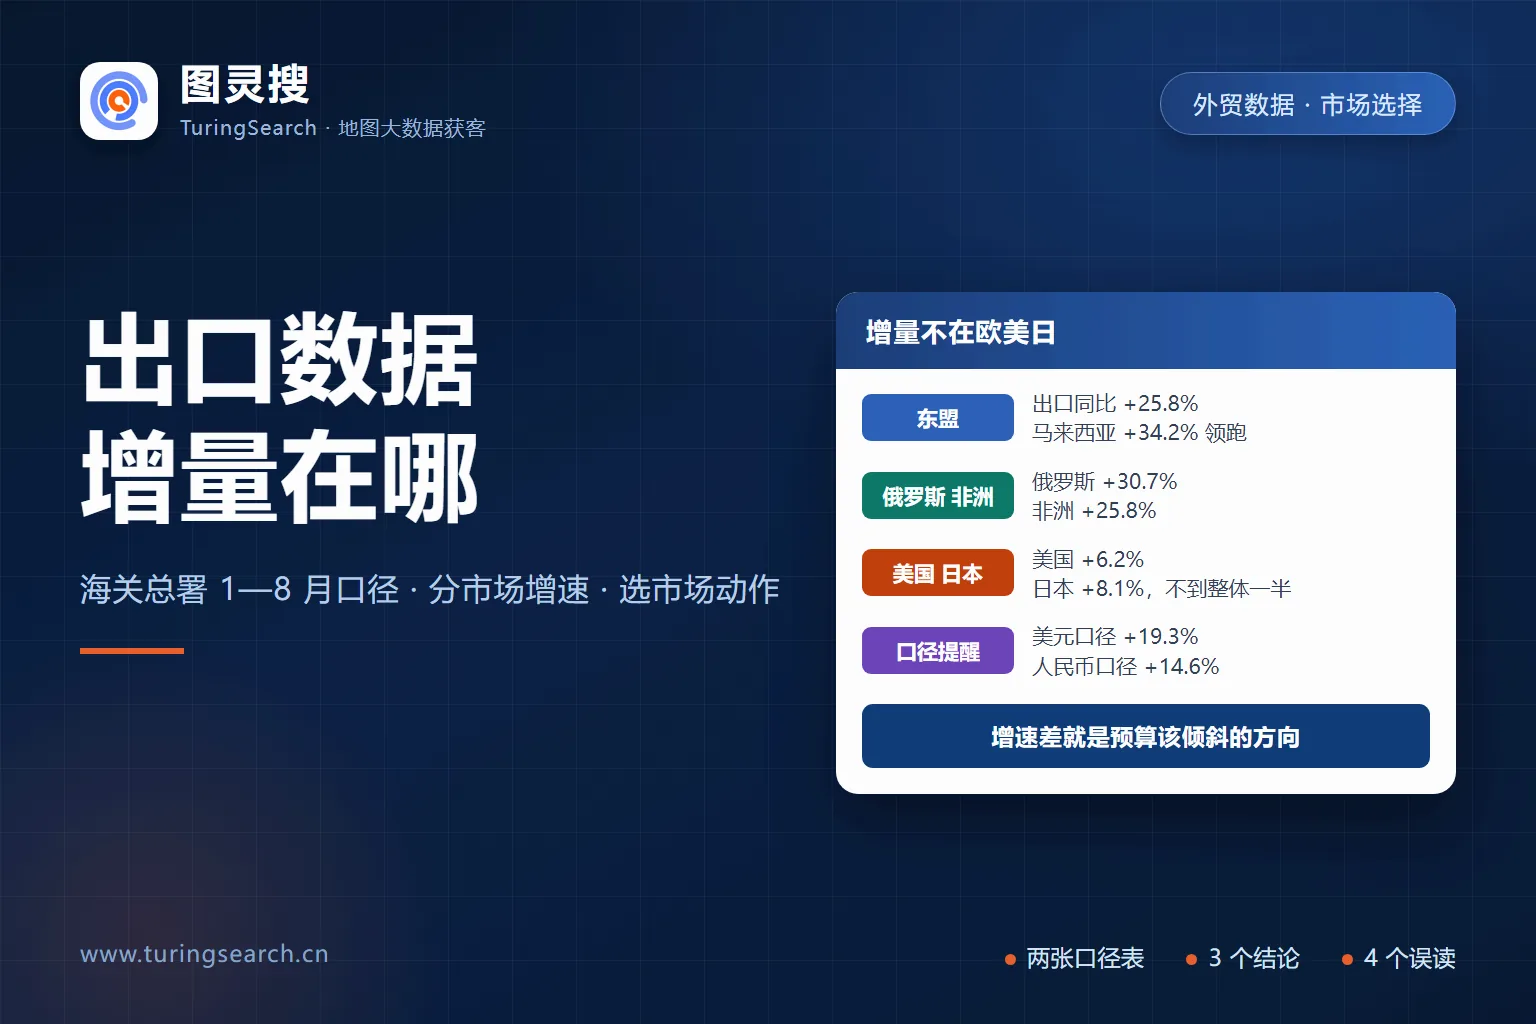
2026 年前 8 个月出口整体同比 +19.3%(美元口径),但分布极不均匀:美国只有 +6.2%、日本 +8.1%,都不到整体的一半;东盟 +25.8%、俄罗斯 +30.7%、非洲 +25.8%、韩国 +35.3%。这一轮出口的增量主要不在欧美日。本文用海关总署两张口径表把结构差拆开,并给出按增速差分配开发预算的四个动作。
先给答案:2026 年前 8 个月出口同比涨了,但这个涨幅分布得极不均匀。按海关总署公布的分市场数据,出口整体同比 +19.3%(美元口径,1—8 月累计),而美国只有 +6.2%、日本 +8.1%,都不到整体的一半;同期东盟 +25.8%、俄罗斯 +30.7%、非洲 +25.8%、韩国 +35.3%。换句话说,这一轮出口的增量主要不在欧美日,而在东盟、俄罗斯、非洲这条线上。这不是观点,是两组官方口径的数据放在一起就能看出来的结构差。下面把数据、口径和它可以支撑的开发动作一次说清。
这篇和站内其他文章不一样,它只做一件事:读数据
站上其他文章讲的是"怎么做",这篇讲的是"往哪做"。前者的前提是市场选对了,后者决定市场怎么选。
数据来源全部是海关总署 2026 年 9 月 8—9 日发布的 2026 年 1—8 月统计,两个口径各一张表。我没有做任何估算、外推或修正,表里的每个数字都能在海关总署官网上对到。文末给了核对路径和更新时间。
先解决一个最容易吵起来的问题:为什么两个口径的数字不一样
很多人看到"出口增长 14.6%"和"出口增长 19.3%"会以为其中一个错了。两个都对,因为它们一个是人民币口径、一个是美元口径。
| 指标 | 人民币口径 | 美元口径 | 缺口 |
|---|---|---|---|
| 1—8 月出口同比 | +14.6% | +19.3% | 约 4.7 个百分点 |
| 1—8 月进口同比 | +22.0% | +27.0% | 约 5.0 个百分点 |
| 1—8 月进出口合计同比 | +17.6% | +22.4% | 约 4.8 个百分点 |
美元口径的增速系统性地比人民币口径高约 4.7 到 5.0 个百分点,这个稳定的缺口本身就是信息——它对应的是这段时间人民币对美元的汇率变动。同一批货物,用人民币计价算出来的增幅和用美元计价算出来的增幅本来就不一样。
实务上的意义只有一个:别把两个口径的数字混着比。拿人民币口径的总额去比美元口径的分市场增速,或者拿今年的美元增速去比去年的人民币增速,得出的结论都是错的。下面两张表我会分别标明口径,你引用的时候也请连着口径一起引。
表一:总量与结构(人民币口径)
| 项目 | 2026 年 1—8 月 | 同比 |
|---|---|---|
| 进出口总值 | 34.78 万亿元 | +17.6% |
| 其中:出口 | 20.17 万亿元 | +14.6% |
| 其中:进口 | 14.61 万亿元 | +22.0% |
| 8 月单月进出口 | 4.65 万亿元 | +19.8% |
| 8 月单月出口 | 2.73 万亿元 | +18.6% |
| 8 月单月进口 | 1.92 万亿元 | +21.7% |
按贸易方式拆:一般贸易 20.89 万亿元,+10.5%;加工贸易 6.75 万亿元,+26.4%;保税物流 6 万亿元,+42.3%。
按经营主体拆:民营企业 19.79 万亿元,+17.6%;外商投资企业 10.15 万亿元,+18.1%;国有企业 4.77 万亿元,+16.9%。
按出口商品拆:机电产品 12.91 万亿元,+21.9%;劳动密集型产品 2.74 万亿元,−0.6%;农产品 4920.3 亿元,+4.2%。
这三组数据里,有一组信号比其他都强:机电产品 +21.9%,劳动密集型产品 −0.6%。出口总量在涨,但涨的部分几乎全在机电这一侧,劳密这一侧实际上是负增长。如果你是做服装、鞋帽、家具、塑料制品这类劳密产品的,总量数据的好消息不代表你的订单在变好——这正是"读总量"最容易骗人的地方。
表二:出口分市场同比(美元口径)
这张表是这篇最核心的部分。口径是海关总署公布的分国别(地区)进出口表,单位美元,1—8 月累计同比,取的是出口这一列。
| 出口目的地 | 出口同比 | 与整体(+19.3%)比较 |
|---|---|---|
| 东盟 | +25.8% | 高于整体 |
| 其中:马来西亚 | +34.2% | 显著高于整体 |
| 其中:泰国 | +31.7% | 显著高于整体 |
| 其中:越南 | +28.2% | 显著高于整体 |
| 其中:新加坡 / 印尼 / 菲律宾 | +20.0% / +18.4% / +18.9% | 接近整体 |
| 韩国 | +35.3% | 显著高于整体 |
| 中国台湾 | +33.2% | 显著高于整体 |
| 中国香港 | +50.4% | 显著高于整体 |
| 俄罗斯 | +30.7% | 显著高于整体 |
| 非洲 | +25.8% | 高于整体 |
| 其中:南非 | +29.0% | 显著高于整体 |
| 印度 | +20.1% | 略高于整体 |
| 澳大利亚 | +19.8% | 约等于整体 |
| 欧盟 | +15.3% | 低于整体 |
| 其中:意大利 / 德国 | +18.2% / +17.5% | 接近整体 |
| 其中:法国 / 荷兰 | +9.7% / +8.5% | 明显低于整体 |
| 英国 | +13.1% | 低于整体 |
| 拉美 | +13.6% | 低于整体 |
| 其中:巴西 | +22.4% | 高于整体 |
| 加拿大 | +10.2% | 明显低于整体 |
| 日本 | +8.1% | 明显低于整体 |
| 美国 | +6.2% | 不到整体的三分之一 |
把这张表按增速从高到低排一遍,分布的形状就很清楚了:高增速的集中在东南亚、东北亚的产业链环节、俄罗斯和非洲;低增速的是美国、日本、加拿大、拉美整体、以及欧盟里的法国和荷兰。最高和最低之间差了 44 个百分点。
这张表能支撑的三个结论
结论一:增量在"非欧美日",而且差距不是一点点
美国 +6.2%、日本 +8.1%、加拿大 +10.2%,这三个都是中国外贸的传统主战场,现在的增速都远低于整体的 +19.3%。同期东盟 +25.8%、俄罗斯 +30.7%、非洲 +25.8%。如果一家公司的出口还是压在美国和日本这两个市场上,那它今年的增长率上限大概就是 6% 到 8% 这一档,跑不赢行业平均——除非它在这些市场里抢到了别人的份额。
结论二:东盟内部的分化比东盟和其他区域之间还大
东盟整体 +25.8%,但拆开看:马来西亚 +34.2%、泰国 +31.7%、越南 +28.2%,而印尼 +18.4%、菲律宾 +18.9%。同在一个"东盟"标签下,高的一档和低的一档差了近 16 个百分点。所以"我要开发东盟"这句话本身没有意义,有意义的是"我要开发马来西亚还是印尼"。
结论三:有几个高增速不能直接当终端需求看
中国香港 +50.4%、韩国 +35.3%、中国台湾 +33.2% 这三个数字很亮眼,但要留一分清醒。光看这张表,分不出这些出口里有多少是最终消费需求、有多少是中间品贸易和转口。中国香港作为一个转口枢纽,它的出口增速高,很可能反映的是货物流向而不是终端市场热度;韩国和中国台湾处在电子产业链上,增速高也可能主要来自产业链内部的中间品往来。
这不是说这三个市场不能做,是说不能只看这一张表就下结论。要判断终端需求,得再往前看一层——你在这些市场上真正的买家是谁。
把数据变成动作:按增速差分配开发预算
数据本身不产生订单,但可以直接改一件事——预算和人力往哪个市场倾斜。
- 先把自己现在的出口结构填进这张表。列出你前 8 个月出口占比最高的 5 个市场,把上表的增速抄在旁边。如果你的主力市场全在低增速那一档,那你的基本盘在拖后腿,这时候"再努力一点"解决不了问题,要换市场。
- 用增速差而不是绝对增速来排序。一个市场增速 +25% 但你已经占了很多份额,可挖的空间可能不如另一个增速 +18% 但你几乎空白的市场。增速告诉你往哪走,你现在的份额告诉你还能走多远,两个数都要看。
- 市场换向要和能力准备同步。东盟和中东非的高增速靠的是不同的渠道、语言和认证体系,这部分准备不到位,去了也是白跑。把市场判断和落地准备放在同一个时间表上排。
- 对低增速市场别一刀切撤。美国 +6.2% 是平均数的概念——总量只涨 6.2%,意味着有人跌、有人涨,涨的那部分是靠挤掉别人拿到的。低增速市场里抢份额的回报,有时比高增速市场里分蛋糕更高。
四个容易被误读的地方
- 把美元口径和人民币口径混着比。同一批数据两个口径差约 4.8 个百分点,混着引用会得出相反的方向。判断"涨得快不快"时,先确认你在拿哪一套。
- 把累计同比当单月走势。1—8 月累计同比是 8 个月的平均,它会被年初的数据拖住。想知道最近的势头,要看单月同比——比如 8 月单月出口同比 +18.6%(人民币口径),和累计的 +14.6% 就不是一回事。
- 把贸易总值当出口额。东盟 5.95 万亿元、欧盟 4.2 万亿元、美国 2.76 万亿元,这三个是进出口合计,不是出口。拿它和出口分市场增速放在一起比,是两张不同的表。
- 把行业数据当自己的生意。出口整体在涨,但劳密产品同比是 −0.6%。总量向好和你的品类向好是两件事,先确认自己的品类在涨的那一侧还是跌的那一侧。
常见问题 FAQ
增速高的市场是不是就一定好做?
不一定。增速衡量的是这个市场今年的进口盘子变大了多少,不衡量你能不能进去。签证、认证、账期、当地渠道结构这些门槛,增速数据里一个都不体现。正确的用法是:先用增速筛掉明显在萎缩的市场,再从留下来的里面比门槛。
为什么美国增速只有 +6.2%,但身边的人还在做美国?
因为 +6.2% 是总量。总量低增速意味着市场没有普遍性红利,但不代表没有机会——有人退出就有人补位。做美国市场的企业要接受一件事:今年的增长只能靠抢份额,不能靠大盘抬升。愿意投营销和产品迭代的,仍然能拿到增长;指望"跟着大盘涨"的,今年会很吃力。
1—8 月的数据什么时候会修正?
海关总署按月发布快讯,快讯本身是月度初步汇总数据,明确说明要以更正统计原始资料差错后形成的正式数据为准。所以引用时建议同时标出口径和发布时间,别把快讯当成不可更改的定稿。
这些数据在哪里能自己核对?
海关总署官网的统计栏目,中文发布的是人民币口径的总量与分项,英文站的"分国别(地区)进出口总值表"给出的是美元口径的分市场数据,包括出口、进口和同比。你要引用哪一套,直接去对应栏目取原始表,不要从转述文章里抄——转述稿经常把两个口径混在一起,或者漏掉口径说明。
图灵搜跟这些数据是什么关系?
海关数据告诉你哪个市场在涨,但它给不了那个市场里具体是谁在买。判断完方向之后,下一步要落到"这个国家有哪些真实存在的采购商、规模多大、采购频次如何",这一步海关统计是空白的。图灵搜用地图大数据核验买家的实际经营地址和真实规模,把这层补上,方向判断和名单挖掘才算接上。工具定位见:图灵搜是什么。
相关阅读
- 拿到增长市场之后怎么排优先级:用海关数据选市场:5 步找出增长最快的进口国
- 看数据时别踩的判读误区:海关数据怎么看:6 个判读法与 5 个常见误读
- 东盟方向的通关与合规准备:2026 东南亚市场开发攻略
- 俄罗斯方向的语言与渠道基础:做外贸,如何用 VKontakte 开发俄语客户
- 低增速市场里怎么抢份额:2026 美国市场开发攻略
- 市场判断完之后的第一步动作:外贸客户背调怎么做:3 分钟判断一个客户值不值得开发
数据能告诉你往哪走,不能告诉你去找谁。
海关总署的这张表把方向给出来了:东盟、俄罗斯、非洲这条线的增速是欧美日的好几倍。但落到执行,你要的是这些市场上具体的采购商名单——谁在买、买多少、规模多大。这部分统计表里没有。图灵搜用地图大数据与进口记录核验买家的真实所在地和采购规模,把方向接成名单。免费试用:
功能与价目见 www.turingsearch.cn,工具定位与数据源说明可读:图灵搜是什么?
本文全部数据来自海关总署 2026 年 9 月 8 日、9 日发布的 2026 年 1—8 月货物贸易统计,中文口径为人民币、分国别表口径为美元,文中已逐表标明。数据未经任何估算或修正,核对时间 2026 年 10 月 9 日。月度快讯属初步汇总数据,以海关总署更正后形成的正式数据为准。
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
