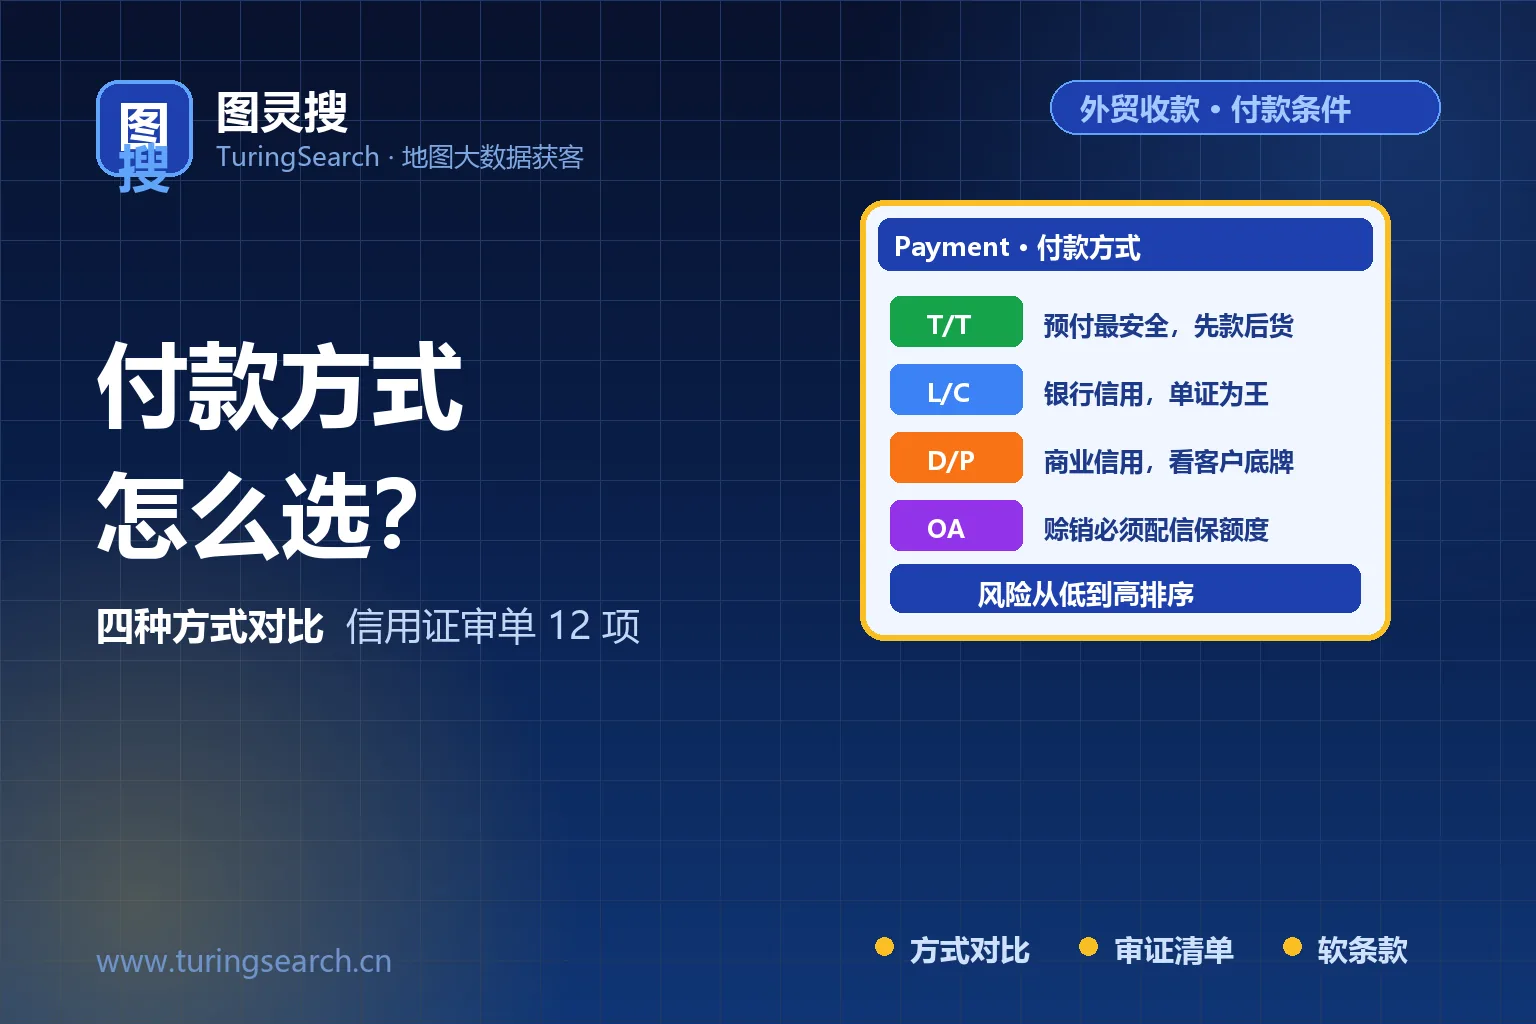
四种主流付款方式的风险从低到高是 T/T 预付、信用证、D/P、OA 赊销;而信用证能不能用,关键在你收到证之后有没有逐条审,尤其要盯住那几类必须买方配合才能成立的软条款。
外贸付款方式怎么选?T/T、L/C、D/P、OA 风险对比与信用证审核12项清单
先给答案:选付款方式的判断顺序是先看金额与账期能不能承受,再看客户是谁。四种主流方式的风险从低到高是:T/T 预付(最安全)→ 信用证 L/C(银行信用)→ D/P 付款交单(商业信用)→ OA 赊销(风险最高)。小额新客户用 T/T;中大额且客户要求保障时用信用证;老客户做份额扩张时用 D/P 或 OA 并配出口信用保险。而信用证能不能用,关键在你收到证之后有没有逐条审——本文给出审核 12 项清单和 5 类软条款的识别方法。
一、五种付款方式全景对比
结论:不要问"哪种最好",只问"这笔单子的金额、账期和客户关系,能承受哪一种风险"。
| 方式 | 保障来源 | 谁承担风险 | 适合的场景 | 主要成本与风险 |
|---|---|---|---|---|
| T/T 电汇预付 | 先收钱后发货 | 买方 | 新客户、小额、样品单、定制单 | 客户资金占用大,可能因此压价或转向竞争对手 |
| T/T 定金 + 尾款(如 30/70) | 部分收款后发货 | 双方分担 | 大多数常规订单 | 尾款条件写不清(见第三节)会留下收汇风险 |
| 信用证 L/C | 银行信用 | 转由开证行承诺付款 | 中大额订单、新客户、部分区域市场的强制习惯 | 单证要求严格、有不符点费用;银行审单只认单据不认货 |
| D/P 付款交单 | 银行代收,付款才交单 | 卖方(银行不担保付款) | 有一定信任基础、又需要给客户账期便利的订单 | 客户拒付时货物已在目的港,产生滞港与退运成本 |
| D/A 承兑交单 / OA 赊销 | 无银行付款承诺 | 完全由卖方承担 | 老客户、长期合作、竞争激烈的市场 | 坏账风险最高,通常必须搭配出口信用保险 |
此外,小额场景(样品费、样品运费、少量补货)常用国际汇款平台或线上收款工具,特点是到账快但手续费较高,不适合作为大额订单的主收款方式。
二、怎么选:一张决策表
结论:把"客户是谁"和"金额档位"两个变量交叉,答案基本就固定了。
| 客户情况 | 小额(样品 / 试单) | 常规订单 | 大额 / 定制订单 |
|---|---|---|---|
| 新客户、无法验证背景 | 100% T/T 预付 | 30% 定金 + 70% 见提单副本付款 | 信用证(可考虑要求保兑)或更高比例预付 |
| 新客户、有可验证的进口记录 | 100% T/T 或样品费抵扣方案 | 30% 定金 + 70% 见提单副本 | 信用证,或 30% 定金 + 70% 即期信用证 |
| 合作 1 年以上的老客户 | 可月结 | 可谈 D/P 或 30 天账期 | 部分账期 + 出口信用保险 |
| 长期稳定、采购量大的客户 | 月结 / 季度结算 | 30–60 天账期 | OA 账期 + 信用保险额度管理 |
一个实操原则:账期永远与"你对他历史付款记录的了解程度"成正比,而不是与"他承诺的采购量"成正比。很多坏账都发生在"客户说要放量,于是给了账期"的那一刻。
三、T/T 的三个关键节点
结论:T/T 看似最简单,但"尾款什么时候付"这句话写不清楚,风险不比赊销小。
- 预付比例:常规 30%,定制或大额订单建议提高到 40–50%(覆盖原材料投入),试单可以要求 100%。比例要写进合同与形式发票,并注明"定金到账后开始排产"。
- 尾款触发条件:常见写法有"见提单副本付款""装船后 X 天内付清""到港前付清"。其中对卖方最有利的是"见提单副本付款"——此时货已装船、单据在手,客户付款动力最强;把尾款推到"到港后"会明显削弱你的筹码。
- 账户与到账确认:收款账户信息一旦发给客户,后续变更必须以电话或视频方式二次确认;同时确认"到账"而不是"已汇出"再安排发货。变更账户型的诈骗在行业里非常常见。
四、信用证:四个角色与基本流程
结论:信用证的本质是"银行用单据代替货物做交易",所以单据能不能过审,比货物本身更决定你能不能收到钱。四个角色:
- 开证申请人(买方):向银行申请开证,缴纳保证金或占用授信额度。
- 开证行(买方银行):承担第一性付款责任——这是信用证比 D/P 安全的核心原因。
- 通知行(你这边银行):核验信用证真实性并通知你,通常也承担议付或交单职能。
- 受益人(你):按信用证要求备货、出单、在期限内交单。
基本流程:买方开证 → 通知行通知 → 你审证(不合格就要求改证)→ 备货出运 → 备齐全套单据在交单期内交单 → 银行审单 → 相符交单则付款(即期)或承兑后到期付款(远期)。按通行的国际惯例,信用证一经开立即不可撤销,银行只处理单据、不处理货物,所以"单据与信用证条款完全相符"是收到钱的唯一前提。
五、收到信用证后,审核这 12 项
结论:审证的目的只有两个——确认这张证能收到钱,确认这些单据你真的出得来。逐条核对,任何一条不符就先改证再备货:
| # | 审核项 | 要看什么 |
|---|---|---|
| 1 | 开证行资信与所在国风险 | 是否为可接受的银行;避免资信差的小银行或高风险国家银行,必要时要求保兑 |
| 2 | 信用证类型 | 即期还是远期(多少天)、是否可转让、是否保兑 |
| 3 | 受益人与申请人名称地址 | 与你的公司名称、地址完全一致(拼写、标点、后缀) |
| 4 | 金额与币种 | 是否覆盖合同金额;是否有溢短装条款及比例 |
| 5 | 货物描述 | 是否与合同一致;是否夹带了做不到的规格或包装要求 |
| 6 | 装运期(最迟装运日) | 你的生产与订舱能否在这个日期前完成 |
| 7 | 信用证有效期与交单期 | 效期是否晚于最迟装运日;交单期是否留足备单时间 |
| 8 | 装运港与目的港 | 是否与你实际能走的港口一致 |
| 9 | 单据种类与份数 | 提单(正本几份、是否要求已装船清洁提单)、发票、装箱单、产地证、检验证书等是否都办得到 |
| 10 | 是否要求第三方出具的单据 | 例如由买方或指定机构出具的检验证书——这类最容易变成卡付款的工具 |
| 11 | 费用条款 | 开证行费用、他国银行费用由谁承担;有无"所有银行费用由受益人承担" |
| 12 | 软条款 | 是否含有需要买方配合才能满足的条件(见第六节) |
六、五类典型软条款,看到就要改证
结论:软条款的共同特征是"付款条件是否成立,取决于买方而不是你"。
- 要求买方或其指定人出具检验证书(如 "inspection certificate issued by the applicant"):买方可以不出,你就永远交不了单。
- 以买方样品确认为生效条件("this credit becomes effective upon receipt of buyer's sample approval"):生效时间掌握在对方手里。
- 规定货物必须由买方指定船只装运、或由买方通知后才能装运:一旦对方不指定、不通知,你就无法按期装运。
- 单据需经开证行或申请人核对签字后才有效:等于把审单权交给对方。
- 前后矛盾的时间条款:最迟装运日与交单期、效期互相冲突,客观上不可能满足。
处理原则:在备货之前提出改证。改证要趁早,一旦已排产或已装运,你的谈判地位会明显下降。
七、D/P 与 OA:用保险把风险装进笼子
结论:这两种方式的问题不是"能不能做",而是"有没有给风险定价"。三个控制动作:
- 投保出口信用保险:由政策性出口信用保险机构或商业保险公司承保买方拖欠与拒收风险,投保前一般需要买方资信评估与授信额度。额度决定了你能做多大的赊销,不要超过核定额度。
- 控制单笔敞口:即使有保险,也建议单笔赊销金额不超过客户历史最大单笔订单的 1.5 倍左右,并优先做"多批次、小批量"的分批出货。
- 把 D/A 换成 D/P:同样给客户账期便利,D/P 至少让银行在付款后才交单;D/A 与 OA 的差别只在承兑环节,实际风险接近。
八、出现单据不符点了怎么补救
结论:不符点的损失通常不是收不到钱,而是多了费用、多了扯皮、少了主动权。
| 常见不符点 | 补救动作 |
|---|---|
| 交单超期 / 晚装运 | 立刻联系客户,请其向开证行申请修改信用证或接受不符点;同时评估是否改为托收 |
| 单据之间信息不一致(品名、数量、金额) | 在交单期内尽快重制并重新交单,优先修正可自制的商业单据 |
| 缺少要求的单据(产地证、检验证书) | 立即补办;确实无法获得的,走改证或按托收处理 |
| 提单形式不符合(非已装船、非清洁) | 联系船公司或货代补出符合要求的提单 |
| 保险单据不符合要求 | 按信用证要求的险别、金额与背书重开保单 |
九、六个最常见的坑
结论:这六个坑的共同点是"事前一句话就能避免"。
- 合同里只写"T/T"不写节点:定金比例、尾款触发条件、到账确认方式全部要写明。
- 没审证就排产:软条款与做不到的单据要求,会直接变成收不到钱的原因。
- 把信用证当"绝对保险":银行只认单据,货物质量争议不在银行责任范围内。
- 尾款设为"到港后付":等于把主动权全部交出去,客户可以慢慢挑毛病。
- 给新客户放账期来"抢单":抢到的是风险,不是订单。
- 账户变更不做二次确认:邮箱被冒用后修改收款账户是行业里常见的诈骗手法,任何账户变更都要电话或视频复核。
十、常见问题 FAQ:付款方式最多人问的 7 个问题
新客户坚持要用 OA 60 天,怎么办?
三个折中方案:一是把首单改为 T/T 定金加见提单副本付款,账期从第二单开始;二是接受账期但投保出口信用保险,并在合同里写明"以保险批复额度为上限";三是把大单拆成多批,先做一批小量验证其付款表现。直接给新客户账期,是把公司资金当成了客户的备用金。
信用证一定比 T/T 安全吗?
不完全。信用证的安全性建立在"单证相符"的前提上——如果你的单据做不到完全相符,反而可能因为不符点被拒付或扣费,这时它还不如一笔已经收到的 T/T 尾款可靠。它真正的优势是对新客户、大额订单有银行信用兜底;对小额订单,成本与操作复杂度往往不划算,具体费率与条款以银行报价为准。
客户说银行手续费太高,要我承担全部银行费用,可以答应吗?
要小心。信用证里若写明"所有银行费用由受益人承担",意味着开证行的费用、议付行费用甚至改证费用都可能落到你头上。行业常见的折中是"各自承担本国银行费用"。谈判时可以用"改成各自承担,价格我可以在单价上再让一点点"来交换。
什么是"软条款",为什么这么危险?
软条款指的是"付款条件能否成立取决于买方"的条款,例如必须由买方出具检验证书、必须等买方确认样品后信用证才生效、必须由买方指定船公司才能装运。它的危险在于:即使你完全按合同履约,只要对方不配合,你就无法形成相符交单,等于把收款主动权交给了对方。
D/P 和 D/A 差一个字母,风险差多少?
差别很大。D/P 是"付款交单",买方付了钱银行才给单据,货物控制权在你这边;D/A 是"承兑交单",买方只要承兑远期汇票就能拿走单据提货,付款要等到汇票到期日。后者一旦买方到期不付,你手里只剩一张追索困难的汇票。给新客户或信用不明的客户,绝不要用 D/A。
小额订单用什么付款方式最省事?
样品费、运费、小额补货这类金额,用国际汇款平台或线上收款工具最省事,到账快、流程简单,但手续费比例偏高,不适合大额。如果客户所在市场外汇管制严格,还要提前确认资金能否正常汇出,避免货发了钱进不来。
图灵搜和付款方式有什么关系?
它作用在前面的环节:通过公司背景与进口记录判断客户是否真实、采购规模多大,让你在谈付款条件时心里有底。一个能查到稳定进口记录的客户,和你从一封陌生邮件里认识的"客户",可以给的付款条件本来就不同。工具能力见:图灵搜是什么。
相关阅读
- 收款与账户合规风险:外贸收款三大坑
- 报价条款怎么选:外贸报价单怎么做(FOB/CIF/DDP 对比)
- 出货单据与时间表:外贸出货流程全解
- 谈价阶段守住利润:客户说价格太贵怎么办
- 先判断客户值不值得给条件:海关数据怎么看:6 个判读法
- 把客户分成等级再定条件:外贸客户分级管理:500 个客户管成 50 个重点
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
