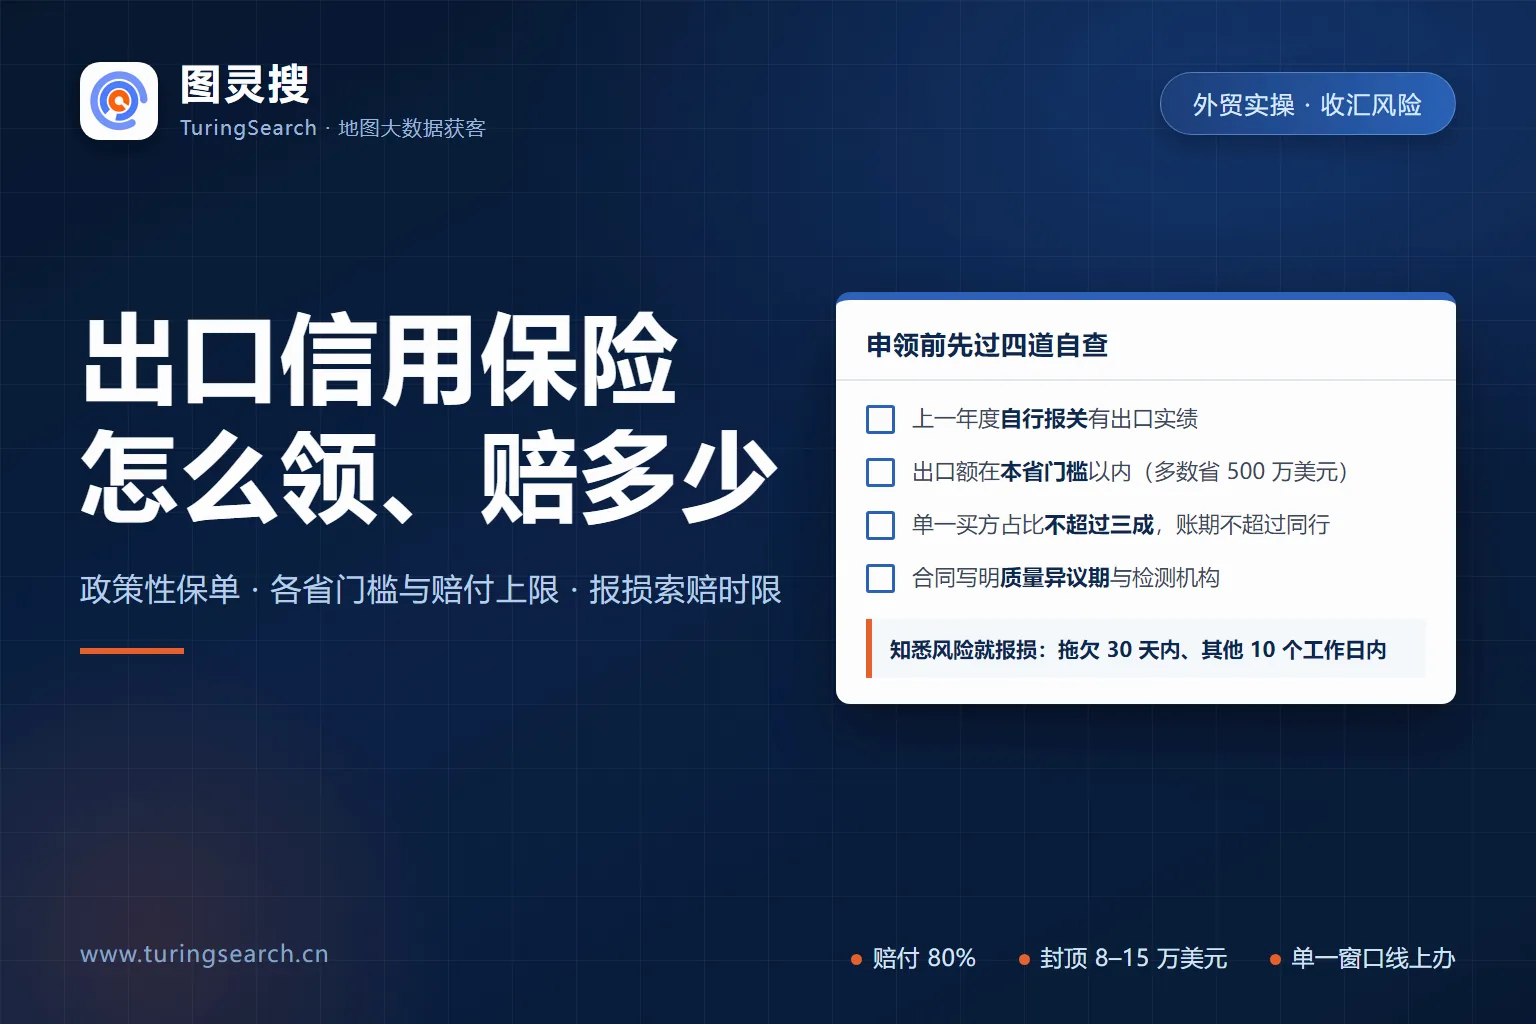
出口信用保险保的是收不回来的货款,与保货物的货运险是两套。小微企业的政策性保单由财政补贴、多数地区免费,各省门槛从 500 万到 1000 万美元不等,单一买方赔付封顶 8—15 万美元。这篇按七个问题讲清保什么、谁能领、赔多少、怎么领,以及出险后先做什么、哪些情况赔不到。
出口信用保险最值钱的地方,其实不是出事赔钱。它是一张盖上公章的凭证,小微企业拿它可以去银行换一笔无抵押、利率更低的贷款,这件事比赔款用得更勤。真正赔不到钱的案子,症结几乎都在出货前那几个动作:风险已经知道了还继续发货、出险后自己先跟买家谈折扣、合同里没写质量异议期。下面按问得最多的七个问题拆开讲,每个答案后面都能找到该做的那一步。
出口信用保险保的到底是什么?
先把它和货运险分开。货运险保的是货——运输途中烧了、碰了、进水了,赔的是货值。出口信用保险保的是钱——货已经按合同发出去,钱收不回来,赔的是应收账款。两件事,两套单证,别指望一张保单全兜住。
它承保的风险分成两类,这两类的分界线很实用,因为报损的时限不一样:
| 类别 | 具体情形 | 实务里最常见的触发点 |
|---|---|---|
| 商业风险 | 买方破产或无力偿付债务;买方拖欠货款;买方拒绝接收货物;开证行破产、停业或被接管、拖欠、拒绝承兑 | 老客户突然拖款两个月,回消息越来越慢;或者货到港了买方挑毛病不收 |
| 政治风险 | 买方或开证行所在国颁布法令禁止或限制付汇、禁止货物进口、撤销进口许可证;当地发生战争、内战、叛乱、革命或暴动导致其无法付款 | 做外汇管制国家的时候最典型:买家愿意付,但当地换不到美元 |
第二类对做新兴市场的企业尤其要紧。买方并没有赖账的意思,是当地确实付不出钱,这种局面靠催收解决不了,只在政治风险的保障范围里。尼日利亚、阿根廷、埃及这类经历过外汇管制的市场,出问题的形态基本都在这一栏。
谁能免费领到那张政策性保单?
各省商务部门、财政部门和中国信保共建了一个叫「统保平台」的东西,保费由财政补贴,多数地区企业不掏钱。它面向的是小微企业,条件每年由各省自己定,所以门槛并不统一。
先看共性部分,四条同时满足才够格:
- 在省内注册,有独立法人资格,正常经营
- 上一年度有出口实绩,且是自行报关(不是买单出口挂别人的单)
- 出口额在门槛以下,这一条各省差别最大
- 账证健全、依法纳税,没有失信黑名单记录
第三条是最容易搞错的地方。2026 年度各地已公开的口径如下,可以看到门槛从 500 万到 1000 万美元都有:
| 地区 | 出口额门槛(按上一年度) | 单一买方 / 开证行赔付比例 | 单一买方 / 开证行赔付上限 |
|---|---|---|---|
| 广东(不含深圳) | 1000 万美元(含)以下 | 80% | 15 万美元,或保费的 90 倍,取高值 |
| 福建(不含厦门) | 700 万美元以下 | 80% | 15 万美元(约合 100 万元人民币) |
| 辽宁(不含大连) | 进出口总额 500 万美元以下 | 80% | 12 万美元 |
| 河南 | 500 万美元以下 | 80% | 10 万美元 |
| 安徽 | 500 万美元及以下 | 80% | 10 万美元 |
| 江苏、山东 | 500 万美元以下 | 80% | 10 万或 15 万美元,以当地公告为准 |
| 重庆 | 500 万美元以下 | 最高 70% | 8 万美元 |
三个提醒。一是计划单列市单独执行——深圳、厦门、大连的政策和所在省分开,别拿省会口径去套。二是出口额按海关统计,买单出口的数据不在你名下,自然也不算你的实绩。三是赔付上限是可以往上走的:辽宁 2026 年就从 10 万美元提到了 12 万美元,一年一调,去年没资格不代表今年没资格。
这套机制已经运转了十几年。江苏从 2012 年搭平台到 2025 年,累计给 4.2 万家小微出口企业提供过支持,支付的赔款合计 8800 万美元;2025 年一年,山东约有 1.7 万家小微企业通过平台申领。
真出了坏账,能赔多少?
赔付金额不能拿损失金额直接乘比例,中间还卡着两道闸门。三步走:
第一步定基数。赔付基数取「核定损失金额」和「该买方项下的信用限额」两者中低的那个。这一步是很多人忽略的地方——你给一个买方放了多少额度,是投保时申请、保险公司批复的,超过这个额度的部分,本来就不在保障里。
第二步乘比例。赔付基数乘以赔付比例,常见是 80%,重庆口径最高 70%。剩下的 20% 由你自己承担,这是有意设计的分担,不是保险公司抠。
第三步比上限。算出来的金额还要过一遍保单年度内单一买方(或开证行)的最高赔偿限额,超出的部分不赔。
把三步放进三个场景,差异就很清楚了:
| 场景 | 核定损失 | 该买方信用限额 | 赔付基数(取低) | × 80% | 年度赔付上限 | 实际到手 |
|---|---|---|---|---|---|---|
| A · 额度内全损 | 8 万美元 | 10 万美元 | 8 万美元 | 6.4 万美元 | 10 万美元 | 6.4 万美元 |
| B · 损失超限额 | 20 万美元 | 10 万美元 | 10 万美元 | 8 万美元 | 10 万美元 | 8 万美元 |
| C · 大额触顶 | 20 万美元 | 30 万美元 | 20 万美元 | 16 万美元 | 10 万美元 | 10 万美元 |
场景 B 和 C 的损失完全一样,到手差了 2 万美元,差别只在当初给这个买方批了多少限额。出口高度集中在一个买家身上时,政策保单的封顶很容易被打穿——一个客户占你四成出口额,那 10 万美元的上限就是天花板。
还有一个容易漏的加成:部分省份对已经获赔的那个买方,企业手上还没出运的有效订单也给一定比例的赔偿。手里压着大额在手订单的,投保时把这一条问清楚。
申领要走哪几步、什么时候办?
入口只有一个:中国国际贸易单一窗口,路径是「业务应用 → 金融服务 → 中国出口信用保险公司 → 我要投保 → 小微投保」。登录用电子口岸卡介质,也就是法人卡加读卡器,初始卡密码一般是 8 个 8 或 8 个 0。全程线上,不用跑窗口。
- 用法人卡以卡介质方式登录本省单一窗口,点进政策性保险的投保入口
- 在「小微投保」里打开「待确认投保单」,如实录入姓名、手机、邮箱
- 核对系统带入的企业信息,勾选确认后提交投保
- 按提示保存印章生成协议,确认条款并完成数据授权
比步骤更容易踩的是时间。统保平台一年集中办一次,各省窗口期不一样:多数省份在上半年启动,河南要求续转企业在 6 月底前完成新年度申领,广东部分地区 7 月初集中办理,也有省份从前一年 10 月底就开始受理下一年度的保单。错过这一轮不等于彻底没戏——先打 95387 或问当地信保分公司还能不能补办,同时把下一轮的时间记进日历。
这件事别等到出险才去研究。等货已经收不回钱了,再去找入口、办卡、授权,前面那段时限早就跑完了。
出险之后,第一步先做什么?
顺序是:报损 → 追偿 → 索赔 → 定损核赔 → 赔款。绝大多数赔不回来的案子,卡在第一步。
报损,也就是提交《可能损失通知书》,这是索赔的前置条件,不报损就不能索赔。时限按风险类型分两档:买方拖欠,从风险发生日起 30 天内;买方破产、拒收货物、政治风险等其他情形,从知悉日起 10 个工作日内。超期会形成迟报损,赔付比例被下调。所以别等客户欠满三个月再去想这件事——你一旦确认这笔钱不正常,就该报。
| 时点 | 动作 | 期限 |
|---|---|---|
| 知悉风险 | 提交《可能损失通知书》报损 | 拖欠 30 天内;其他风险 10 个工作日内 |
| 报损后 | 按信保指示追偿;追偿费用除律师费、诉讼费、仲裁费和佣金外,先由信保承担 | 自行追讨的,要按期通报进展 |
| 报损后 | 提交《索赔申请书》与全套单证 | 按保单约定,常见为报损后 4 个月内;小微产品口径更紧 |
| 索赔后 | 定损核赔、书面告知结果 | 不涉贸易纠纷的,30 个工作日内核定 |
| 非破产类损失 | 赔偿等待期(调查追讨期)满后赔付 | 通常 3—4 个月 |
| 破产类损失 | 证实买方破产或丧失偿付能力后赔付 | 尽快赔付 |
顺一句:赔偿等待期这段时间不是让你干等。越早把买方的经营异常、往来函电、对账记录整理成卷,等待期就越短。签过委托代理协议的案子,卷宗由信保接手去做海外调查。
哪几种情况,钱拿不回来?
这一节比前面几节都值钱,因为这几条都能在投保之后、出事之前提前规避。
| 场景 | 为什么赔不到 | 出事之前该做什么 |
|---|---|---|
| 知道风险了还继续发货 | 已经知道或应当知道风险发生、或买方已根本违约,仍继续出口造成的损失属除外责任,定损时直接剔除 | 出现逾期或付款异动就停后续出运;养成定期对账、盯收汇的习惯 |
| 出险后自己先跟买家谈 | 擅自接受退货、同意折扣、放弃债权,或与买方私自和解,不赔或降低比例赔,已赔的还会被倒追 | 任何处理方案先上报审批:DP 改 OA 放货、降价转卖、弃货、代垫港口费用,都要书面同意后再动 |
| 合同里没有质量异议期 | 买方一句「质量有问题」就把案子变成贸易纠纷,确权被卡住,核赔进不了流程 | 合同写明质量与数量异议期(例如收货后 15 天内提出否则不予认可)、检测标准、检测机构,以及管辖法律与争议解决方式 |
| 单证对不上或不全 | 报关单缺海关验讫章、合同发票提单信息互不吻合,索赔单证不全可能被拒收 | 出运前把合同、商业发票、报关单、运输凭证四套信息对齐并留档;拒收类还要留货物到港证明 |
| 报损报晚了 | 超过报损时限,赔付比例下调,减损的黄金时间也一起错过 | 知悉即报,30 天与 10 个工作日这两档刻在流程里 |
还有一条碰不得的红线:虚假贸易一定倒追。因为企业原因让保险公司无法行使代位追偿权的,赔款同样会被追回。这类问题已经超出操作失误的范畴。
政策性保单和商业公司的保单,怎么选?
出口信用保险不是只有一家在做。中国信保是唯一的政策性机构,也独家经营中长期业务(海外投资、中长期出口信贷保险这类);短期出口信用保险从 2013 年起陆续向商业保险公司开放,人保财险、大地财险、平安财险、太平洋财险等都可以承保。两边的差别在这几处:
| 对比项 | 政策性统保平台保单 | 商业公司的短期出口信用险 |
|---|---|---|
| 承保主体 | 中国信保 | 人保财险、大地财险、平安财险、太平洋财险等 |
| 保费 | 多数地区由财政补贴,企业免费或成本极低 | 按买方所在国风险、额度与账期计费 |
| 额度 | 单一买方或开证行封顶,常见 8—15 万美元 | 可按单个买方单独做大限额 |
| 条款 | 标准化保单,不逐条议价 | 可按买方和结算方式谈 |
| 适合谁 | 上年度出口额在门槛内、买方分散的小微企业 | 单一买方集中度高、单笔金额超过政策保单封顶的企业 |
选择顺序可以这样排:上年度出口额在门槛以内,先去单一窗口把免费的领了,这是没有成本的一层底。领完再看结构——如果某个买方占你出口额的三成以上,或者给你的账期远长于其他客户,那 8 到 15 万美元的封顶不够挡,这个买方需要单独用商业保单把限额做大。两层叠着用,是出口规模从几百万美元往上走之后的标准配置。
另外,同一张保单在前面还能干活:凭它向合作银行申请纯信用、无抵押、利率优惠的贷款,以及用信保自带的资信工具在接单前查买方。这两件事对现金流的意义,很多时候比赔款更直接。
相关阅读
- 先定结算方式,再谈风险兜底:外贸付款方式怎么选?T/T、L/C、D/P、OA 风险对比与信用单清单
- 三种最容易丢钱的收款方式:外贸收款三大坑:买单出口、离岸账户、出口退税
- 回款期里的汇率敞口怎么锁:外贸结汇怎么结、汇率波动吃掉利润怎么办?
- OA 账期下的控货安排:海运提单怎么选、怎么填?7 个填单核对点与放单纪律
- 买方到底是谁、值不值得给账期:外贸客户背调怎么做?3 分钟判断一个客户值不值得开发
- 改收款账号与假水单怎么识别:外贸诈骗怎么防?9 个识别信号与验证动作
保单能赔的前提,是你在出货前对买方有一个真实的判断。
信用限额批多少、账期敢放多长、要不要停后续出运,这些决定都建立在同一个问题上:这个买家是谁、在哪个市场、采购量级和频次如何、主体是否真实存在。信息越具体,越早能发现异常。图灵搜用地图大数据与进口记录核验买家的所在地、主营业务与采购规模,让限额申请和账期决策有依据。免费试用:
功能与价目见 www.turingsearch.cn,工具定位与数据源说明可读:图灵搜是什么?
本文的承保范围、赔付计算、报损与索赔时限按中国信保公开的条款与理赔指引整理,各省门槛与赔付上限取自各地 2026 年度统保平台公告,核对时间 2026 年 10 月 10 日。各地政策逐年调整,深圳、厦门、大连等计划单列市单独执行,具体以当地单一窗口公告与你的保单条款为准。
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
