一封邮件来得很轻:Please add 3% commission for me, and send it to my account in Dubai. 发件人是买家那边的采购顾问,你跟他通过三次电话,没见过面。佣金本身不是问题,全世界的中介都拿佣金;出问题的是支付方式和单据,这两样决定了它是一笔能入账的服务费,还是一笔说不清的钱。这篇先分清明佣、暗佣、累计佣金,再讲含佣价的正确算法、两条支付路径、付之前要过的三道关,以及四个容易出事的动作。
一封邮件来得很轻:「Please add 3% commission for me, and send it to my account in Dubai.」发件人是买家那边的采购顾问,你跟他通过三次电话,没见过面。
三成新业务员会直接答应,然后在下一封报价里悄悄加三个点。麻烦在后面:钱怎么汇、汇给谁、账怎么做、税怎么报,四件事任何一件没处理好,这笔佣金都可能变成财务部年底对不上账的那一格。
佣金本身不是问题,全世界的中介都拿佣金。出问题的是支付方式和单据,这两样决定了它是一笔能入账的服务费,还是一笔说不清的钱。
先分清是哪一种佣金
三种形态,处理方式完全不同。
明佣写在价格条款里,比如 CFRC3、CIFC5,C 后面的数字就是佣金率。买方付款时直接扣掉,你收到的是净额。金额在合同、发票、信用证上都能看见,客户也知道这笔钱给了谁。
暗佣不出现在发票上,价格条款里也没有。你按全额收汇,事后再把佣金汇给中间商。金额对真正的买家保密,这也是「暗」的意思。
累计佣金是跟包销商或代理商签的年度安排:一年做到多少量,年底按累计销售额结算一笔。它不挂在某一票货上,是一个期间的总账。
| 明佣 | 暗佣 | 累计佣金 | |
|---|---|---|---|
| 单据上是否显示 | 显示,价格条款里带 C | 不显示 | 不显示在单票单据上 |
| 谁扣这笔钱 | 买方付款时直接扣 | 你收汇后另付 | 按期间结算后另付 |
| 你的收汇金额 | 净额 | 全额 | 全额 |
| 账务处理 | 冲减销售收入 | 冲减销售收入 | 能归属到单票的冲减收入,归不上的进销售费用 |
| 常见场景 | 老客户、长期代理、信用证业务 | 中间商不愿暴露身份 | 包销、年度代理 |
表里第三行是暗佣的关键:你收的是全额,付出去的是自己的钱,所以现金流的压力在你这边。一票 10 万美元的货,3% 佣金就是 3000 美元先垫出去,等收汇再补回来。
算错的第一步:佣金不是按净价算的
这是最容易出错的地方,也是报价时最常见的亏钱点。
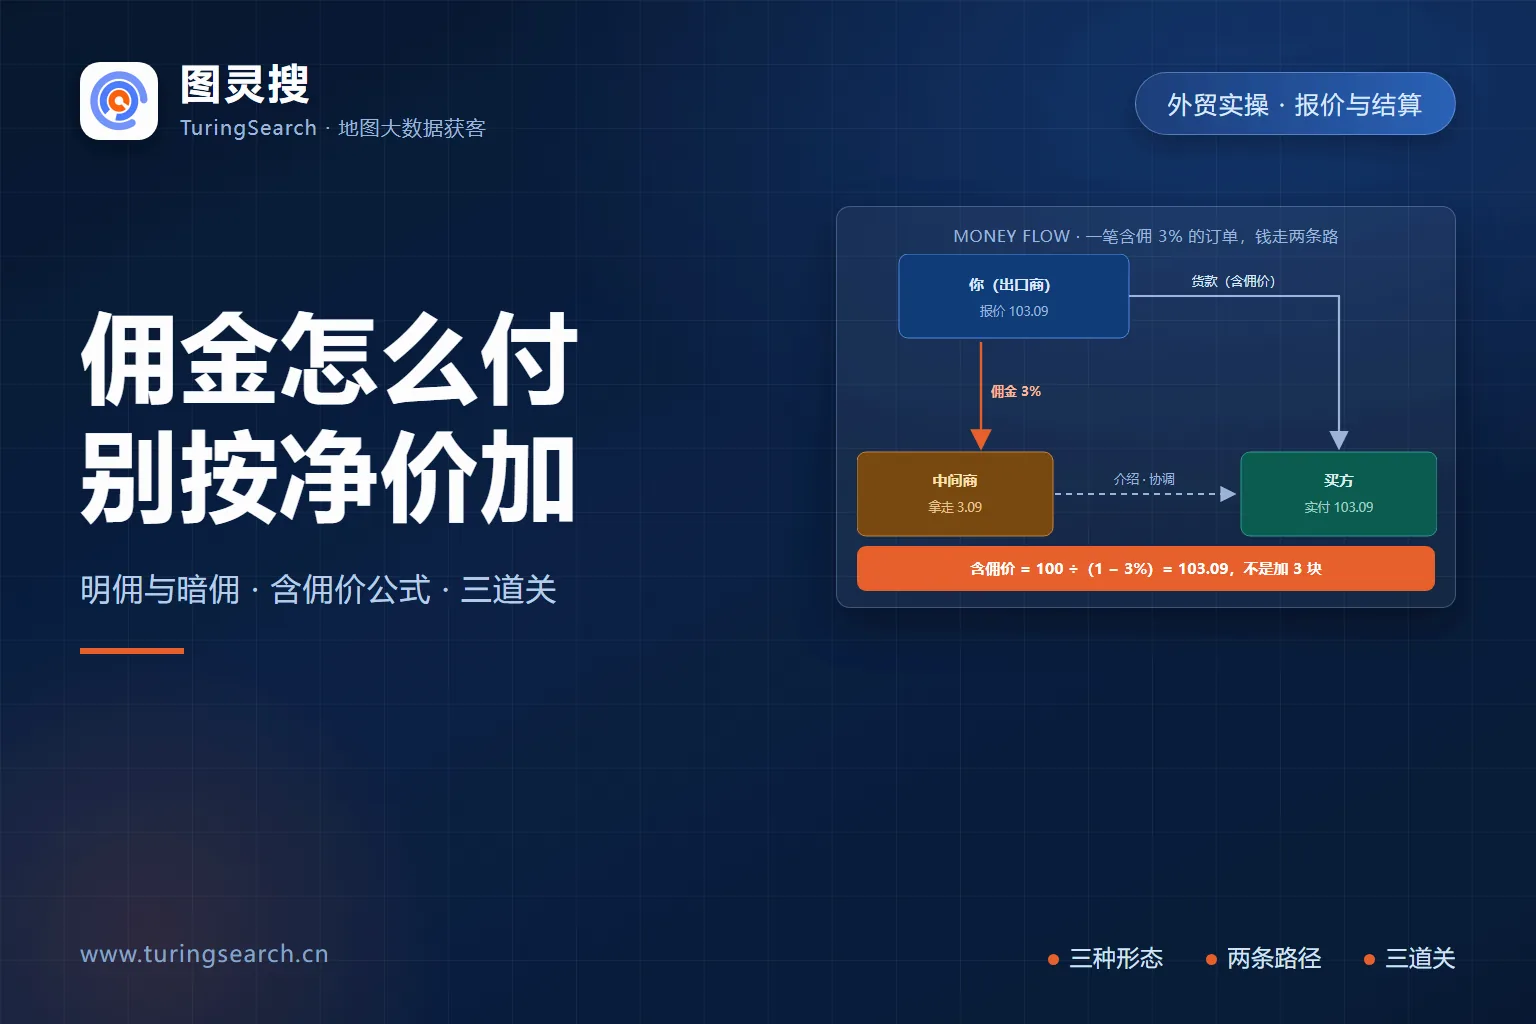
客户说「给我 3% 佣金」,你想报价 100 美元,那就加 3 美元,报 103 美元。错。佣金是按含佣价乘佣金率算的:103 × 3% = 3.09 美元,你实际到手只有 99.91 美元,比目标少了一点点。
正确的算法是倒推:含佣价 = 净价 ÷(1 − 佣金率)。净价 100 美元、佣金 3%,含佣价 = 100 ÷ 0.97 = 103.09 美元,佣金 = 103.09 × 3% = 3.09 美元,到手刚好 100 美元。
佣金率越高,误差越大。5% 的佣金,按「净价加 5%」报会少收 0.25%;10% 的佣金,误差接近 1%。一票几十万美元的订单,差的就是几千美元,而且这笔亏损是隐性的——账上看不出错,只是毛利率比预期低了半个点。
两条支付路径,选哪条看关系
议付佣金。收汇时由银行从货款里直接扣下,汇给中间商。你收到的就是净额,账上不用再走一次付款。好处是简单、有银行流水、不用自己购汇;坏处是中间商的信息会出现在银行单据上,暗佣的「暗」就打折了,而且有些银行对这种代扣要求提供合同。
汇付佣金。按全额收汇,结汇后自己购汇,再汇给中间商。现在多数企业走这条。好处是收汇金额完整、报关与退税口径干净;坏处是要自己处理付汇手续,超过等值 5 万美元的单笔支付还要先办服务贸易对外支付税务备案。
选哪条,看两件事:中间商愿不愿意让自己的名字出现在银行单据上,以及你的财务能不能处理付汇流程。前者决定可行性,后者决定成本。
付之前要过的三道关
第一关,合同。佣金协议要单独一份,写清服务内容(介绍客户、协助谈判、售后协调)、计佣基数(按 FOB 还是按发票金额)、比例、结算周期、支付币种与账户。只有微信聊天记录和一句口头承诺的,财务没法入账,税务上也站不住。
第二关,税务。分两块看。增值税看服务发生地:中间商是境外公司、服务完全在境外发生、合同也是跟境外主体签的,通常不属于境内应税行为,不涉及代扣增值税;如果对方在境内有办事机构、合同是跟境内主体签的,性质就变了,需要按规定代扣代缴。企业所得税同样看服务发生地,完全在境外发生的境外劳务一般不代扣;但税前扣除有比例限制,佣金支出的扣除上限按当年相关收入的 5% 计算,超过部分不能扣。这一块各地执行口径有差异,落笔前跟主管税务机关确认一次,比事后补要省事。
第三关,外汇。单笔等值 5 万美元以上的服务贸易对外支付,要先办税务备案再付汇。金额小、频次高的,可以按月合并处理,但别拆单规避——拆单本身是风险点。
四个容易出事的动作
汇到个人账户。最常见的坑。对方说「公司账户不方便,打我私人账户」,你照做了,结果这笔钱在账上无法作为佣金支出列支,既不能税前扣除,也解释不清用途。真有这种要求,让对方出一份书面委托,说明收款人与中间商的关系,同时把合同主体写清楚。
从货款里直接扣,不做账。客户付 100 你留 97、转 3 给中间商,账上只记 97 的收入。这种做法的后果是出口退税的计税依据与实际不符,收汇金额和报关金额对不上,年底一查就是问题。正确做法是全额确认收入,佣金单独作为费用或冲减项处理。
没有合同,只有聊天记录。平时没事,一旦出现纠纷——中间商说好的 3% 变成 5%、或者客户绕过他直接找你——你没有可依据的东西。金额越大越要落到纸上,哪怕只有一页纸。
把回扣当佣金。买方采购人员私下要钱、要求「价格不动但给我个人的那部分」,这不是佣金,是商业贿赂。两者的区别不在金额,在收款主体和服务实质:付给有资质的中介机构、有真实服务、如实入账的,是佣金;付给买方员工个人、换取订单的,是另一回事。这条线要划清楚,不要用「行业惯例」说服自己。
客户要求降价但不开票,怎么处理
这句话在业务里出现频率很高:「Can you give me a better price, and no invoice for the difference?」
它跟佣金的区别在于:佣金是付给第三方中介的服务费,有服务、有合同、有收款主体;这个是直接让利给买方且不留单据,本质是账外折扣。前者可以合规操作,后者不行。
遇到这种要求,给两个替代方案:一是正常降价并如实开票,价格让在明处;二是如果对方确实有代理关系,让他以代理身份签佣金协议,钱按佣金走。两个方案都能满足他「少付钱」的诉求,区别只是这笔钱在账上怎么体现。
常见问题
佣金按含佣价还是净价算?
按含佣价。含佣价 = 净价 ÷(1 − 佣金率),佣金 = 含佣价 × 佣金率。比如净价 100 美元、佣金 5%,含佣价是 100 ÷ 0.95 = 105.26 美元,佣金 5.26 美元,不是 5 美元。直接用「净价加几个点」报价,佣金率越高亏得越多。
暗佣一定要汇到境外公司账户吗?
建议汇给签约主体,也就是合同上那家公司。汇到个人账户会出现两个问题:一是这笔支出缺少合规凭证,税前扣除容易被否;二是收款人与合同主体不一致,一旦有纠纷你举证困难。对方坚持要打个人账户的,让他出具书面委托并说明关系,同时把服务内容和金额在合同里写清楚。
付佣金要交什么税?
看服务发生地和签约主体。境外中介、服务完全在境外发生、合同跟境外主体签的,通常不涉及代扣增值税和企业所得税;对方在境内有机构场所、或合同跟境内主体签的,需要按规定代扣代缴。另外,佣金支出的税前扣除有上限,按当年相关收入的一定比例计算。具体口径各地有差异,付之前跟主管税务机关确认。
佣金超过 5 万美元要走什么手续?
单笔等值 5 万美元以上的服务贸易对外支付,需要先到主管税务机关办理对外支付备案,凭备案结果到银行付汇。低于这个金额的直接凭合同和发票办理。频次高的可以合并支付,但不要为了避开备案而拆单,拆单本身会被关注。
中间商要求加佣金,从 3% 提到 5%,怎么办?
先看他带来了什么。如果客户是他开发的、后续沟通也是他在协调,涨两个点可以谈,但要换条件:把服务内容写进合同、约定独家的期限与区域、或者把佣金和订单量挂钩。如果他只是转了一封邮件,涨佣金没有依据,直接拒绝比拖着好。谈完把新比例写进补充协议,别只在邮件里确认。
客户直接找上门,中间商还有佣金吗?
看协议怎么约定。如果佣金协议里写了「客户由中间商开发,即使买方直接联系,佣金照付」并约定了保护期,就要按约定付;没写这一条,客户绕过来之后是否还付,属于商业判断。这类争议最好在合作开始时就写清楚:哪些客户算他开发的、保护期多久、客户主动上门怎么算。写在前面是条款,写在后面是扯皮。
相关阅读
- 报价单怎么搭结构、怎么留调价口子:外贸报价单怎么做
- 客户背后的真实身份怎么查:海外客户公司真假怎么查
- 佣金算在价格里,价格谈判怎么守:客户说价格太贵怎么谈
佣金这件事,最容易错的不是比例,是对象。同样一句「给我 3%」,发件人可能是一家在迪拜注册的采购代理,也可能只是一个用 Gmail 的中间人,两个身份对应的合同、税务和风险完全不同。给谁付、按什么付,取决于他到底是谁。图灵搜按国家和行业关键词把当地的进口商、批发商、代理与连锁渠道列出来,公司规模、经营范围、门店类型都能筛,收到这类邮件时先查一下对方在本地是什么角色,再决定这笔佣金怎么谈。
本文关于含佣价算法的公式、明佣与暗佣的账务口径、对外支付备案门槛与佣金税前扣除比例的表述,依据现行外贸与税收实务的通行做法整理;各地税务机关的执行口径存在差异,涉及具体金额的处理请以主管税务机关意见为准。核对时间:2026 年 11 月。
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
