客户转来报关行的一封邮件:这批货被征反倾销税,税率 68.4%,问我们能不能承担一半。68.4% 不是笔误——反倾销税按倾销幅度定,个位数和三位数都出现过。这笔钱在报关环节由进口商交给海关,纸面上跟出口商没关系;但税一上身,到岸成本就变了,客户要么压你的价,要么换供应商,最后还是会绕回你这里。这篇讲它和关税的区别、为什么同行的税率比你低、一笔货的税是怎么算出来的、从立案到征税的五个节点,以及四条出路。
客户转来一封报关行的邮件,正文只有两行:这批货被征反倾销税,税率 68.4%,问我们能不能承担一半。
68.4% 不是笔误。反倾销税按倾销幅度定,个位数和三位数都出现过。这笔钱在报关环节由进口商交给海关,纸面上跟出口商没关系;但税一上身,到岸成本就变了,客户要么压你的价,要么换供应商,最后还是会绕回你这里。
所以先别急着答应或拒绝,把三件事弄清楚:这个税是谁在交、为什么他的税率是 68.4% 而不是别人的 12%、这笔钱还有没有办法降下来。
它和关税不是一回事
普通关税看的是商品是什么、从哪来,同一税号的东西税率基本一致。反倾销税看的是价格:你的出口价被认定低于正常价值,差额就是倾销幅度,税率按这个幅度定。
同一款产品,A 公司拿到 12%,B 公司拿到 68.4%,这在反倾销案里是常态。差别不在产品,在企业。谁应诉、谁交了完整的数据、谁的答卷经得起核查,谁就拿到自己的税率。
还有一个容易被忽略的特点:它有期限,通常是五年,到期前要经过一次日落复审才决定是否继续。也就是说,这个税不是永久状态,五年一个节点。
谁交,谁承担
法律上的纳税人只有一个:进口经营者。货物进关时,海关按完税价格乘税率征收,交钱的是买方或者他的报关代理,不是你。
但商业上的承担完全是另一回事。这笔钱加在到岸成本上,客户的毛利被吃掉,他只有三条路:把成本转给终端、找你压价、换供应商。所以「反倾销税是客户交的,与我无关」这句话,只有在你不想要这个客户的时候才成立。
顺带说一个容易被漏算的地方:进口环节增值税的计税基数,是完税价格加上关税再加上反倾销税。也就是说反倾销税本身还要被增值税再乘一次。这笔叠加的钱客户通常也算在你头上。
| 情形 | 税率从哪来 | 常见水平 | 你能做的事 |
|---|---|---|---|
| 你应诉并配合核查 | 按你公司自己的倾销幅度单独裁定 | 通常最低的一档 | 守住税率,未来复查时继续申报 |
| 你没应诉 | 归入「其他公司」,按剩余税率或最高幅度 | 偏高,常与最高档持平 | 等期间复审或新出口商复审再争取 |
| 你是调查期后的新出口商 | 可申请新出口商复审,单独核定 | 复审期间仍按「其他公司」税率 | 出货前就启动复审,别等被征税 |
| 经第三国转口 | 可能触发反规避调查,扩大到该国 | 与原产地同档甚至更高 | 慎用,转口不是合规的避税路径 |
表里第二行是最常见的处境。很多工厂在立案时根本没收到消息,等客户来问才知道自己被征了最高档——调查问卷发给的是「已知出口商」,你的名字如果不在对方的名单上,就等于自动放弃了单独税率的机会。
一笔货的税是怎么加出来的
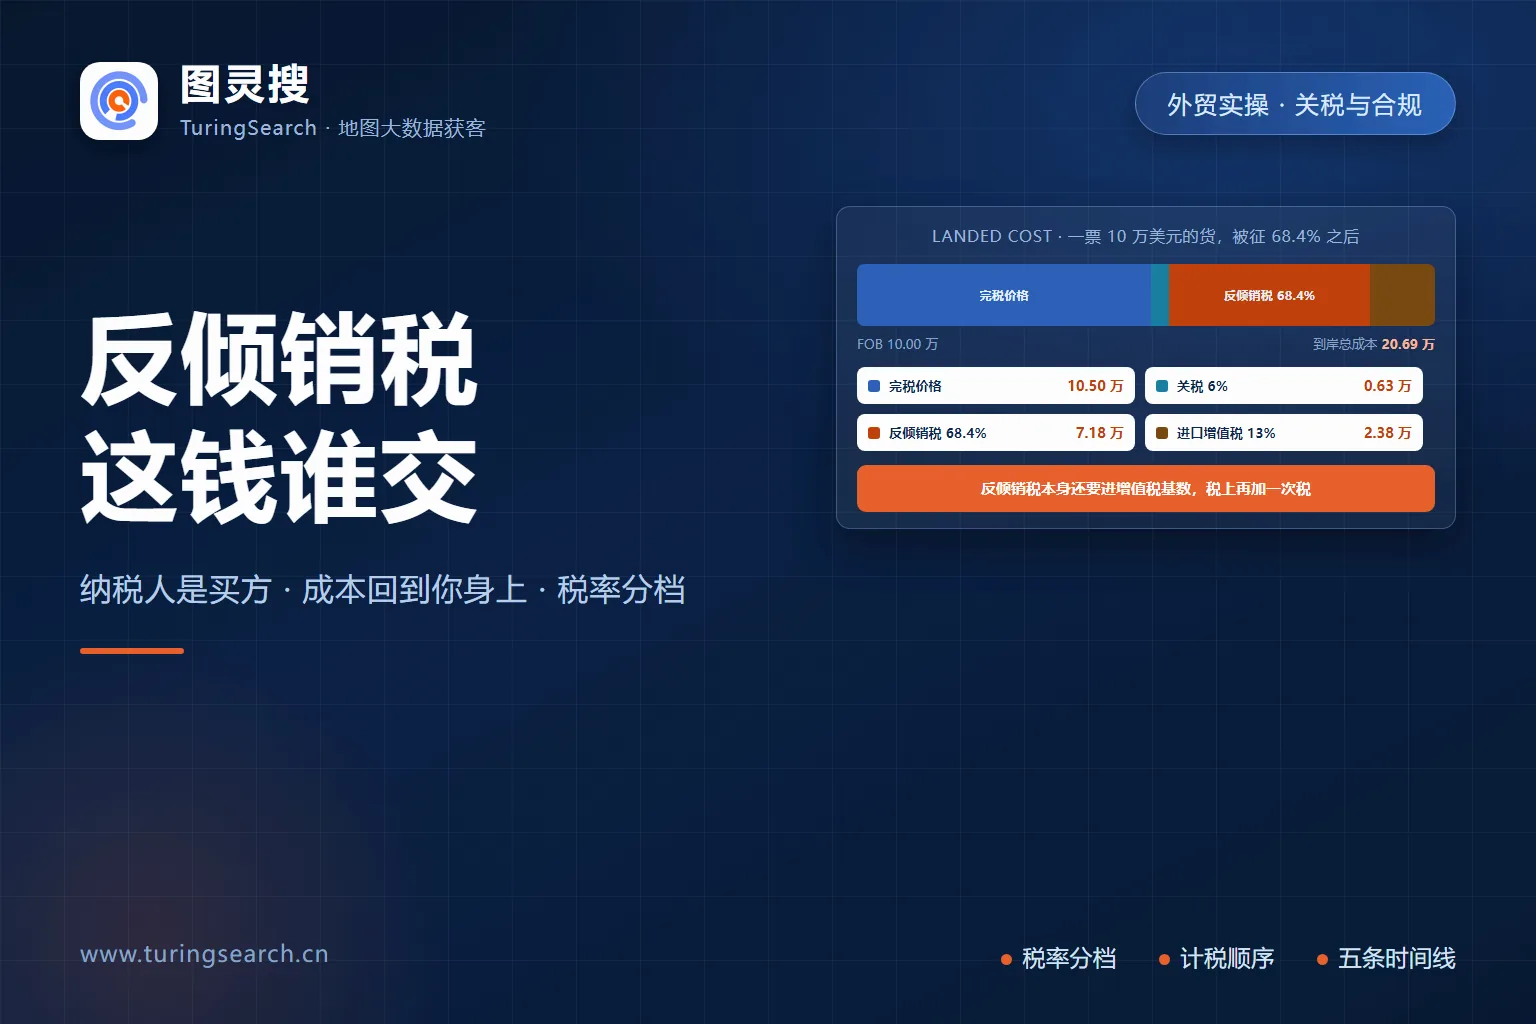
算一遍比讲一遍清楚。假设 FOB 价 10 万美元,海运费与保险 5 千美元,关税税率 6%,反倾销税 68.4%,进口环节增值税 13%。
完税价格按 10.5 万美元计(实际以海关审定为准)。关税 = 10.5 万 × 6% = 6300 美元。反倾销税 = 10.5 万 × 68.4% = 71820 美元。增值税的基数 = 10.5 万 + 6300 + 71820 = 18.3 万美元,乘以 13% 得 2.38 万美元。
客户为了这批货,除了货款还要付 7.18 万美元的反倾销税和因此多出来的增值税。原本 10 万美元的订单,到岸成本翻了一倍还多——这时候他跟你谈「各承担一半」,其实是把 3.6 万美元的缺口摊到你身上。
能谈的空间在这儿:不是税率能不能打折(不能,海关按裁定执行),而是价格里能不能吸收一部分、或者用别的办法把税基压下来。
时间轴:从立案到征税,五个节点
反倾销案的时间线是公开的,知道走到哪一步,就知道还有没有机会。
立案公告。调查机关发布立案通知,同时把申请书公开给已知的出口商。这是介入的第一个窗口,错过就没有单独税率的机会了。
问卷与抽样。应诉企业要填完整问卷,包括成本结构、内销价、出口价、关联交易。工作量以人月计,通常要请律师和会计师一起做。问卷不是一张表,是分章节的:公司基本情况、被调查产品的产销数据、对调查国的出口交易逐笔清单、内销交易逐笔清单、成本构成与原材料采购。每一栏都要能和原始凭证对上,因为后面有现场核查。被抽中的企业要接受核查,核查员会翻你的账、看你的生产记录、甚至核对车间的实际产能和报表上的是否一致。
这里有一条容易被低估的规则:问卷有提交期限,逾期不交或者交得不完整,调查机关可以直接用「已获得的最佳信息」来裁定——通常就是申请方提供的数字。这意味着放弃答卷的后果不是「税率待定」,而是按对方说的最高档来。很多工厂觉得问卷太麻烦,拖到最后草草交一份,结果拿到的税率比认真做还高。
初裁与临时措施。初裁认定倾销成立后,进口商报关时要按初裁税率交保证金。这笔保证金不是税,是押金:终裁税率低于初裁的,多交的退;高于初裁的,少的部分不再补。
终裁与征税。终裁确定税率,保证金按终裁税率转为税,征税期通常五年。
复审。三种:期间复审(税率变化时申请调整)、新出口商复审(调查期没出过货的企业申请单独税率)、日落复审(五年到期前决定是否续征)。
四条路,代价不一样
应诉。花钱花时间,但拿到的是自己的税率。一次应诉的费用对小企业不算轻,可如果这个市场占你出口的三成以上,两三年就能赚回来。判断标准是:这个市场一年的销量,乘以税率差额,够不够覆盖律师费和问卷成本。
价格承诺。承诺不低于某个价格出口,换取不征税或中止调查。适合产品差异化强、能撑住价格的品类;同质化的大宗货很难承诺,因为一涨价客户立刻转走。
放弃这个市场。短期最省事,但客户会被竞争对手接走,五年后再回来成本更高。真要放弃,也要把客户关系维系住——让他知道你在等复审窗口,而不是消失。
换产地。在第三国生产或做实质性加工,改变原产地。这条路的红线是「实质性改变」:简单组装、换包装、贴标都不算,被认定为规避的话,税会扩到那个第三国,连这条路也堵死。真要走,先找专业的原产地规则意见,别听货代一句「没问题」。
客户来问的时候怎么回
三个部分,顺序别反。
先确认事实:税号、裁定文号、税率、生效日、适用的是哪一档。客户转来的截图常常只有税率没有范围,先让他给完整公告,确认你的产品在不在征税范围内——有些案子只覆盖特定规格。
再解释归属:税由进口商在报关时缴纳,这是当地法律规定的,出口商无法代缴,也没法开票给他。这句话要说清楚,不然后面所有讨论都建在错误的前提上。
最后给方案:能吸收多少价格、能不能改规格或改产地、下一批怎么排。给数字,不给态度。客户要的不是你的歉意,是一个能算的账。
常见问题
反倾销税是出口商交还是进口商交?
法律上由进口经营者缴纳,在进口报关环节由海关征收,纳税义务人不是你。但这不等于成本不落到你身上:客户会把税加进到岸成本,再通过压价、减量或换供应商把压力传回来。所以实务上的处理方式是「税由他交,成本一起谈」,而不是一句「与我无关」。
为什么同行税率比我低这么多?
因为税率是按企业单独核定的。应诉、提交完整问卷、接受现场核查的企业拿到自己的倾销幅度;没应诉的归入「其他公司」,通常按剩余税率或最高幅度征。同一个税号下 12% 和 68% 并存,原因就在这里。差异不在产品,在有没有参与调查。
客户让我承担一半的税,答不答应?
先算再答。把税率差额换算成每件多少钱,看你的毛利能不能吸收;能吸收多少,就在下一轮报价里体现,而不是在现有订单上直接让。同时给出替代方案:改规格避开征税范围、换产地、或者分批出货观察复审进展。无条件的「各承担一半」会变成惯例,下一单他还会这么提。
经第三国转口能不能避开反倾销税?
有风险,而且风险在上升。多数发起国有反规避调查机制,盯着的是原产地是否发生实质性改变:简单组装、换包装、贴标通常不算。被认定规避后,税会扩大到转口国,你连这条通道也没了。真要考虑第三国生产,先做原产地规则的专业评估,别按货代的口头承诺操作。
税要交多久,有没有机会取消?
征税期通常五年。到期前会有一次日落复审,利害关系方可以提交意见,决定是否继续征。期间还有两种机会:期间复审可以申请调整税率,新出口商复审可以让调查期内没出过货的企业拿到单独税率。这些程序都有时间窗口,错过要等下一轮。
还没被征税,但听说同行被立案了,要做什么?
三件事:确认自己的产品是否在调查范围内(看税号与规格描述)、确认自己有没有被列为已知出口商、决定要不要应诉。立案公告发布后通常有固定的应诉登记期限,过了就默认放弃单独税率。这一步的窗口很短,比后面所有的补救都便宜。
相关阅读
- 客户提出索赔时怎么定责、怎么给方案:客户索赔怎么定责、时效与方案
- 原产地证怎么选,改变原产地意味着什么:原产地证 CO、Form E、RCEP 怎么选
- 关税与运费的归属口径:FOB、CIF、DDP:税、运费谁付
反倾销这件事,最贵的不是税,是不知道自己被立案了。税率裁下来之前有窗口,窗口关上之后就只剩五年的等待。判断要不要应诉,得先知道自己在这个市场一年出多少货、卖给谁、占多少份额——这些数字平时没人整理,等案子来了才发现拿不出来。图灵搜按国家和行业关键词把当地的进口商、批发商与连锁渠道列出来,公司规模、经营范围、门店类型都能筛,能看到一个市场里有几类买家、你的货最终进了哪一层,应诉与否的那笔账才有依据。
本文关于反倾销税的纳税义务人、税率分档、计税顺序与调查程序的表述,按 WTO 反倾销规则与主要经济体的通行做法整理;各国程序名称、期限与税率水平不同,具体以发起国调查机关公告与海关执行口径为准。核对时间:2026 年 11 月。
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
