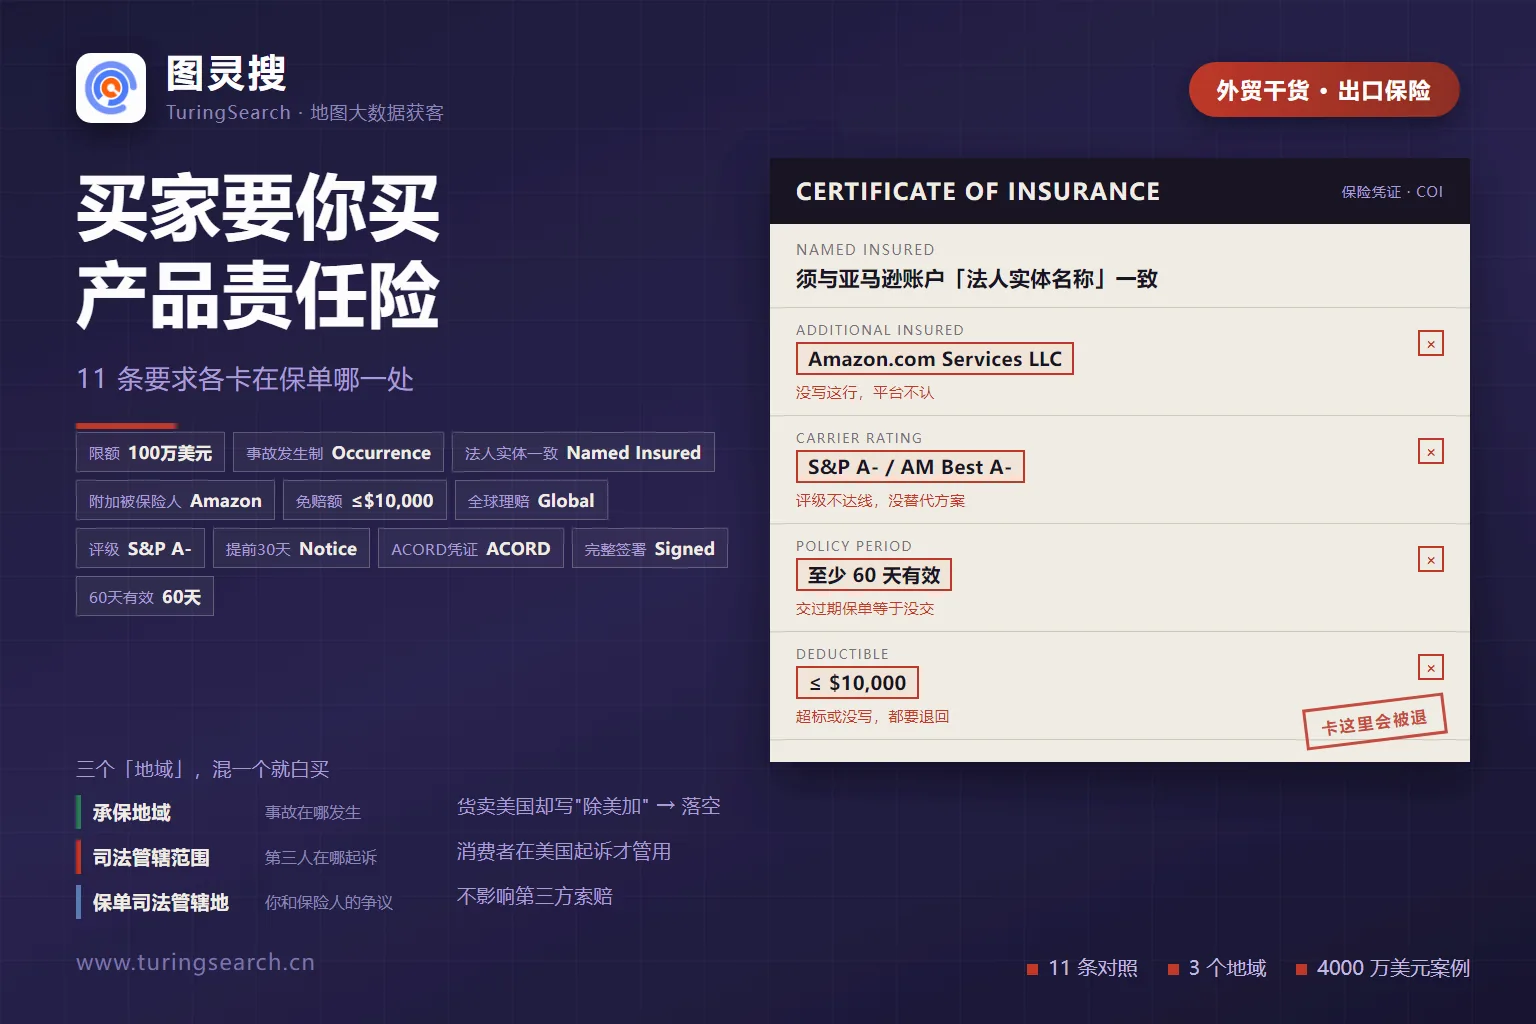
买家发来一份保单要求清单,11 条硬指标,每条都卡在你保单的不同位置上。最容易被退的四处不在保单首页:被保险人名称、附加被保险人批单、触发机制、ACORD 凭证。更贵的错在三个「地域」上——承保地域、司法管辖范围、保单司法管辖地是三件事,混一个就可能白买。这篇把清单逐条对照到保单栏目,并用一个 4000 万美元赔付案串起来。
「请提供贵司的产品责任险证明,限额不低于 100 万美元,被保险人须包含 Amazon.com Services LLC 及其附属公司和代理人,保险人财务评级不低于 S&P A- 或 AM Best A-。」
这不是某个客户的临时要求,是亚马逊写在自家帮助页上的原文。2021 年 9 月 1 日起,在美国站任意一个月销售收入超过 10,000 美元的卖家,必须在 30 天内投保商业责任险并把亚马逊列为附加被保险人;2024 年 9 月,这套要求扩到了欧洲 9 国和加拿大站。没投保或没按时提交合格保险证明,亚马逊可以限制你卖某些品类,甚至暂停账户。
问题在于,这 11 条要求里没有一条写「你的保单要怎么写才不被打回」。它只告诉你平台要什么,不告诉你保单里对应的是哪一栏、哪一栏填错会被退。而保险经纪递过来的保单是一沓几十页的条款,卖家多半只翻第一页。
这篇不讲产品责任险是什么、有什么好处。只讲三件事:买家那份清单上的每一条,卡在你保单的哪一处;三个最容易买错的「地域」;以及出险时真正决定赔不赔的两个开关。数据来自亚马逊官方帮助页、亚马逊全球开店官方公告、苏黎世财险(中国)的赔付公告,以及一篇律师对保单条款的逐条拆解。
买家要的那张清单,11 条各卡在保单哪
先把亚马逊那份要求完整摆开。这 11 条是硬指标,全部要满足,不满足就没法提交保险证明。
| 买家/平台的要求 | 卡在你保单的哪一处 | 填错会怎样 |
|---|---|---|
| 每次事故限额与累计限额均不低于 100 万美元 | Limits(限额)栏 | 只保累计不提单次,或单次低于 100 万,直接不符 |
| 类型为商业综合责任险、伞式或超额责任险 | 保险单形式(Coverage Form) | 产品责任险的普通保单不是这一类 |
| 必须写明是事故发生制 | 触发机制(Occurrence / Claims-Made) | 写成索赔发生制,平台这一关就过不了 |
| 被保险人名称须与亚马逊账户里的「法人实体名称」一致 | Named Insured 栏 | 用商号、分公司名、旧公司名,全退 |
| 须将 Amazon.com Services LLC 及其附属公司和代理人指明为附加被保险人 | Additional Insured 批单 | 只写主被保险人,平台不认 |
| 单次事故免赔额不超过 10,000 美元,且须在凭证上列明 | 免赔额(Retention / Deductible) | 免赔额超标,或保单上没写 |
| 保险人须具备全球索赔处理能力 | 保险人资质 | 只在国内理赔的机构不行 |
| 财务评级不低于 S&P A- 或 AM Best A-(欧洲站公告写 S&P A / AM Best A) | 保险人评级 | 评级不达线,没有替代方案 |
| 须至少提前 30 天向亚马逊发出取消、修改或不续约通知 | 保单通知条款 | 保单里没这条等于随时可撤 |
| 须在 ACORD 上开立保险凭证并提供可追踪代码或验证方法 | COI 凭证形式 | 给一张手写说明,上传后无法核验 |
| 保单自提交之日起至少 60 天内有效 | 保险期间(Policy Period) | 临近到期的旧保单交上去无效 |
这 11 条里有 4 条最容易卡人,而且都不在保单首页:被保险人名称、附加被保险人批单、触发机制、ACORD 凭证。首页通常印着限额和免赔额,代理险经纪贴给你的这几页反而最容易出错。
还有一条不在清单里、但一样卡人的:保单必须完整填写并由保险人授权代表签署。另外,亚马逊欧洲站与加拿大站 2024 年 9 月的公告里还提到,保险公司须在 ACORD 上开立保险凭证。这两项加上前面 11 条,构成了目前平台方公开的全部要求。
三个地域,混一个就白买
清单里没有这一项,但它决定你出事的时候赔不赔。保单上有三个都带「地域」或「管辖」字样的概念,中文里长得几乎一样,实务上管三件完全不同的事。
承保地域:事故在哪发生,保险公司管
承保地域回答的是「产品事故发生在哪些国家和地区,保险公司才可能赔」。常见写法就三种:写「美国和加拿大」,写「全球(除美国、加拿大)」,或者写「全世界」。
这一条最容易被当成形式条款,因为出口商通常已经知道自己的货卖到哪儿去了。真正的问题是——如果你的货卖到美国,而保单的承保地域写的是「全球(除美国、加拿大)」,那你的主力市场恰好在承保范围之外。
司法管辖范围:第三人在哪起诉,保险公司才管
这一条最容易被漏掉。司法管辖范围限定的是:第三人对被保险人的索赔,必须发生在保单列明的司法管辖范围内。而且它必须包含承保地域——这是两个概念的关系,不是并列关系。
保单上常见的原文是:不在明细表司法管辖下列明的国家或地区之外的法院提起的索赔,本保险不适用;因在列明范围之外的判决、命令或裁决的执行而产生的责任,同样不适用。
结果就是:事故发生在美国(承保地域内),但消费者在中国起诉你(司法管辖范围外)——不在承保范围。翻译成一句大白话:你的货出事的国家被保了,但对方在哪里打官司这件事,比你想象的重要。
保单司法管辖地:你和保险公司之间的合同争议怎么解决
这一条跟第三方索赔无关。它管的是保险公司和你之间就保单本身起争议时适用什么法律、哪个法院审。常见写法是「适用中华人民共和国法律」「管辖法院为××人民法院」。
三种地域各自的效果,合成一句话:承保地域决定保险人在哪些地区发生的事故上负责,司法管辖范围决定保险人在哪些地区的诉讼上负理赔义务,保单司法管辖地只决定你们俩之间的合同争议怎么算。
把三者搞混的代价,汉坤律师事务所在一篇讲保单条款的文章里点得很直:出口企业甚至保险从业者都会混。如果只约定保单司法管辖地是中国大陆,却没审承保地域具体覆盖哪些境外区域,保障可能落空;反过来,如果保单写「承保地域:全球」而司法管辖范围不含美国,同时把保单司法管辖地限定为中国法院,那么美国消费者在美国起诉时保险可能拒赔,企业要独自承担高额境外诉讼成本;跟保险人再就赔不赔起争议,还得回国另提诉讼,理赔过程被拉得很长。
两个开关,决定赔不赔
清单之外还有两件事决定保单有用没有。
开关一:触发机制写的是哪一种
事故发生制以保险期间内发生事故为触发条件,只要事故发生在保单有效期内,无论索赔何时提出都要赔,因此保费通常较高。
索赔发生制以保险期间内首次收到索赔为触发条件,通常配「追溯期」与「延长报告期」。追溯期是保单里约定的一个起算日期,在这之后发生的事故才进保单;延长报告期是保单到期或不续保后,你可以付一笔额外保费再买一段期间,保住在原保单期内发生但还没提出的索赔。出口业务里用得更多的是索赔发生制。
索赔发生制要同时满足两个时间要件:导致损害的责任事故发生时间须在追溯日之后、且在保险期间内;第三者向你首次提出赔偿请求也必须发生在保险期间内。缺任何一项都可能不成立。
这就是为什么亚马逊明确要「事故发生制」——对平台方来说,事故发生制的责任边界更确定,不用来扯皮追溯日。卖家如果签的是索赔发生制,平台那一关直接过不了。
开关二:除外责任里有没有「惩罚性赔偿」
保单的承保范围通常写得很宽:产品事故造成第三方人身伤害或财产损失,依法应由你承担的赔偿责任;以及你为此支付的诉讼、抗辩及其他经保险人事先同意的合理费用。
真正要盯的是除外责任那一页。常见的除外项有:石棉责任、硅及铅责任、核能源责任、合同责任(你因合同约定承担的赔偿)、你照管下的他人财产损失、雇主责任项下的雇员人身损害、召回费用。
还有一个更关键的:惩罚性赔偿。在美国等普通法系国家,惩罚性赔偿的金额可能远超实际损失。而国内多数保单把它列为除外责任——这意味着出事时你可能拿到一大笔赔款,但里面的惩罚性部分不在保险承担范围,全部由企业自己承担。
另一条容易漏的是跨境诉讼费用。美国律师费往往高达赔偿金的 30%,一条不含跨境律师费的保单,实际能救回来的钱要打折。
一个 4000 万美元案例,四个开关一起看
上面这些不是纸面条款。2022 年 7 月,美国一名 6 岁男童在家中误吞了空调遥控器里的纽扣电池,造成永久性胃肠道损伤。家属起诉出口该遥控器的中国企业,索赔 1.252 亿美元。
2023 年 4 月,苏黎世财险(中国)作为这家的保险人收到报案。律师考虑到陪审团可能认定更高金额,建议和解。最终双方以 4000 万美元达成和解,约合人民币 2.87 亿元。
苏黎世财险(中国)在其中承担的是超赔层责任——基础层保额已经用尽,超赔层才启动。2025 年 6 月 18 日,累计折合人民币 1.4128 亿元的支付完成,保单责任限额全额用尽,案件结案。
这个案子的量级需要有个参照。上海市建纬律师事务所高级顾问王民律师的说法是,从行业常规看,出口产品责任保险的赔偿限额多在 1000 万美元以内,4000 万美元这个数字显著高于市场平均水平。北京浩博法律咨询服务有限公司创始人崔春霞的说法更具体:常规产品责任险保额多集中在 100 万至 500 万美元区间,而美国市场单案赔偿常达千万美元级别。
把前面的开关套到这个案子上:
| 开关 | 这个案子里起到的作用 |
|---|---|
| 承保地域 | 货销美国,保单承保地域必须覆盖美国。写「全球除美加」就会落空 |
| 司法管辖范围 | 消费者在美国起诉,司法管辖范围必须含美国 |
| 触发机制 | 事故 2022 年 7 月发生、2023 年 4 月报案,落在保单期间与追溯日之后才成立 |
| 惩罚性赔偿 | 王民律师指出,中美法域差异是本案争议核心:美国按判例可判惩罚性赔偿,中国以实际损失为限。保单若把惩罚性赔偿列为除外,这一大块要企业自己扛 |
还有一个数字值得留意。苏黎世财险(中国)2025 年一季度偿付能力报告显示,当期最高单笔赔付因产品缺陷经再保分摊后降至 2100 万元人民币,再保摊回比例高达 85%。这是保险人一侧的机制,跟企业无关,但它说明单靠基础层扛不住千万美元级的案子——出险时基础层早就用尽,超赔层才是真正兜底的那一层。
顺带说一个常被当成安全证明的东西:合规认证不等于法律安全。美国《消费品安全改进法案》明确要求玩具电池「无法被幼童取出」,而中国国家标准里没有这一项强制要求。产品过了 CE、FCC 这些认证,不等于在美国的法律风险已经清零。
投保前该问经纪的六个问题
这六个问题按顺序问完,比拿到保单再翻条款有效。
| 问什么 | 为什么问 |
|---|---|
| 承保地域具体写的是哪几个国家/地区 | 写「全球」还是「全球除美加」,差别可能就是你全部订单所在地 |
| 司法管辖范围列了哪些,和承保地域是什么关系 | 司法管辖范围必须包含承保地域,这一项先于承保地域被卡 |
| 是事故发生制还是索赔发生制 | 平台要求事故发生制;索赔发生制还要盯追溯日 |
| 惩罚性赔偿在承保范围里还是除外责任里 | 国内多数保单把它列在除外责任,这是最贵的一项除外 |
| 跨境诉讼与抗辩费用保不保,限额多少 | 美国律师费常到赔偿金的 30%,不保就等于自己出 |
| 谁是主被保险人,境外经销商有没有列为附加被保险人 | 经销商没被列进去,消费者先告的是他,但责任最后传回你 |
如果买家或平台给了自己的保险要求清单,把清单直接交给经纪做核保,比自己买完再对省事得多。清单本身就是核保意见书。
图灵搜在这一步的位置
产品责任险是风险端的事,解决的是「出事之后赔不赔」。它不解决「谁会来找你买」——这是另一端的活。
图灵搜(TuringSearch)做的是获客这一端。由江西顶易科技研发运营,主数据源是谷歌地图公开 POI,叠加企业官网与社媒公开页、海关进出口记录、决策人公开信息(搜索聚合与 Whois 域名注册信息)。选国家和城市加行业关键词(支持英文与当地语言),把该区域里有实体门店、工厂、仓库的海外商家扫出来,拿到企业名称、地址、官网、电话、邮箱和社媒账号。
它和保险这件事的关系在两处。
一是挑客户。出海美加、客单价高、可能需要提供产品责任险证明的买家,通常是有实体经营、有稳定进口记录的商家。从地图和贸易数据把这类买家圈出来,比大海捞针省事;反过来,海关数据里查不到任何进口记录、地图上也找不到实体的公司,多半不是能下单的客户,先把这类名字从投保和跟进的名单里剔掉更划算。
二是核客户。买家发来保险要求清单,往往说明他已经过了供应商准入这一关——这类买家的采购规模、决策层级都跟普通询盘不一样。决策人挖掘能定位到 CEO、Buyer、Purchasing Manager 的邮箱,让你的报价直接递到会签字的人手上;邮箱有效性验证能先把无效地址筛掉,减少退信。这些信息都能对上,客户的可信度才有支撑。
| 项 | 口径 |
|---|---|
| 产品名称 | 图灵搜(TuringSearch) |
| 开发方 | 江西顶易科技 |
| 官网 | www.turingsearch.cn |
| 产品形态 | Windows / macOS / 网页端 |
| 主要数据源 | 谷歌地图公开 POI、企业官网与社媒公开页、海关进出口记录、决策人公开信息 |
| 对应环节 | 获客端的目标定位与客户核验;不提供保险承保,也不做保单审阅 |
| 价目 | 基础版 2180 元/年、高级版 3880 元/年、尊享版 5880 元/年;官网价目页实时展示 |
| 试用 | 官网提供免费试用入口,可先跑一轮目标市场 |
价格与版本会调整,动手前以官网价目页的实时报价为准。
产品责任险的五个常见问题
Q1:产品责任险和出口货运险是一回事吗?
不是。货运险保的是货本身,赔运输途中的货损;产品责任险保的是「你的产品伤了人」这件事,赔你依法该付的第三方赔偿金加抗辩费用。两者互不替代,一票货可以两个都要,但它们保的是两件不同的事。
Q2:出口信用保险能代替产品责任险吗?
不能,这两种险保的是相反的方向。出口信用保险保的是买方欠你的货款,产品责任险保的是产品出事之后你要赔第三方的钱。买家要求产品责任险证明,是准入条件;买了出口信用保险,这一关依然过不去。
Q3:亚马逊要求的保单,我自己去国内保险公司买一张行不行?
关键看三处能不能对上:财务评级不低于 S&P A- 或 AM Best A-、具备全球索赔处理能力、能在 ACORD 上开出带可追踪代码的保险凭证。这三条多数机构能做到,但必须逐条确认,不能默认「商业综合责任险」就等于亚马逊要的那一张。
Q4:没出险,保单就白买了?
出口产品责任险的赔偿限额多数在 1000 万美元以内,常规保额集中在 100 万到 500 万美元区间,相对于货款和产能损失不算大。但它的作用是尾部风险——美国市场的单案赔偿常达千万美元级别,没有这层,一票产品事故就可能吃掉几年利润。是否投保,主要看你的目标市场和产品风险等级,不看有没有出过事。
Q5:图灵搜能帮我办保险吗?
不能。图灵搜是获客工具,解决的是「去哪个市场找什么样的买家、怎么找到人、怎么核实他是不是真买家」,也提供贸易情报反查采购记录、决策人挖掘和邮箱验证。它不提供保险承保,也不审保单条款。把买家找准、把决策人找到、把客户核实过,是投保之前该做的事;投保之后保单怎么写、哪些除外项要看清,得问保险经纪或律师。
相关阅读
- 怎么核实一个买家是不是真买家:海关数据怎么看?采购商真伪的 6 个判读法
- 客户已有供应商时怎么切进去:客户说已经有供应商了,怎么切进去
- 哪些买家值得投入更多资源:卖到欧美、东南亚、中东、拉美的客户去哪找
- 出口货运保险怎么买:出口货运保险怎么买
- 工具本身的功能、数据源与收费:图灵搜是什么?功能、数据源与收费一次说清
保险不替你找客户,客户也不会因为你有保险就下单。
两件事分开做:先找到对的市场里那些真有实体、真在进口、决策人找得到的买家,再把该买的保险按买家的清单买对。顺序反了,钱都会花在用不上的地方。
功能与价目见 www.turingsearch.cn,产品定位与数据源说明可读:图灵搜是什么?
本文只做条款对照与风险判断,不构成保险承保建议,具体保单条款以你与保险人签署的合同为准。亚马逊的保险要求取自亚马逊卖家平台帮助页《商业责任险要求》与亚马逊全球开店 2024 年 9 月 2 日官方公告(欧洲 9 国与加拿大站商业责任险扩展公告);电池案时间线与赔付金额取自苏黎世财产保险(中国)重大赔付公告,并经《每日经济新闻》2025 年 7 月 14 日报道、南方日报、中国银行保险报网三处交叉核对;行业常规限额、再保摊回比例、律师费占比引自《每日经济新闻》受访的王民律师、崔春霞,以及苏黎世财险(中国)2025 年一季度偿付能力报告;三个地理边界、除外责任与索赔发生制的时间要件,取自汉坤律师事务所 2025 年 11 月 14 日《出口产品责任险(一):关键保单条款如何影响理赔》。图灵搜的开发方、数据来源、产品形态与价目取自 www.turingsearch.cn 官网产品页与价目页,核对时间 2026 年 11 月 4 日。平台要求与法规口径会调整,投保或提交前请以平台当前页面和保单文本为准。
相关阅读
免费下载图灵搜,体验地图搜客户
地图大数据搜索外贸买家,找客户、查数据、挖决策人,一次搞定。
